Пополнение Директа — перевод средств на рекламный счёт. Оно отличается от фактического расхода кампаний и не доказывает, что объявления уже показываются. До оплаты убедитесь, что выбран правильный аккаунт и плательщик, а сумма относится к согласованному плану.
Рекламные деньги и оплата работы специалиста учитываются раздельно. Даже если их оплачивают в один день, они имеют разные основания и документы. В расчёте результата обе части нужны, но перечисление ещё не означает расход всего бюджета.
Что проверить перед платёжной операцией
Доступные способы зависят от страны и типа плательщика. Для России в справке предусмотрены варианты оплаты по счёту и другие способы, доступность которых сверяют в своём кабинете. Не переносите условия иностранного плательщика на российский аккаунт.
Проверяйте реквизиты в счёте, сформированном текущим сервисом. Старый сохранённый документ, пересланная картинка и статья не являются источником актуальных реквизитов. Если сумма или плательщик изменились, сначала уточните порядок нового документа.
Операцию выполняет уполномоченный человек. Аналитику для проверки статистики не требуется передавать банковские данные или пароль владельца. Разделение прав описано в статье о доступах.
Таблица сверки периода
| Строка | Источник проверки | Что означает |
|---|---|---|
| Остаток на начало | Данные счёта | Средства до периода |
| Пополнение | Платёж и факт зачисления | Поступившая сумма |
| Расход размещения | Статистика выбранного периода | Фактически использованная часть |
| Корректировка | Подтверждённый документ | Отдельное изменение |
| Остаток на конец | Данные счёта | Неизрасходованные средства |
| Работа специалиста | Договор и документ | Отдельная стоимость работ |
Фиксируйте валюту, период, часовой пояс и базу налогов каждой строки. Если один отчёт показывает сумму без налога, а документ с налогом, простое сложение создаёт ошибку. Ставку и порядок учёта берут из актуальных документов и согласуют с бухгалтерией. Здесь универсальная ставка не назначается.
Баланс и ограничение расхода
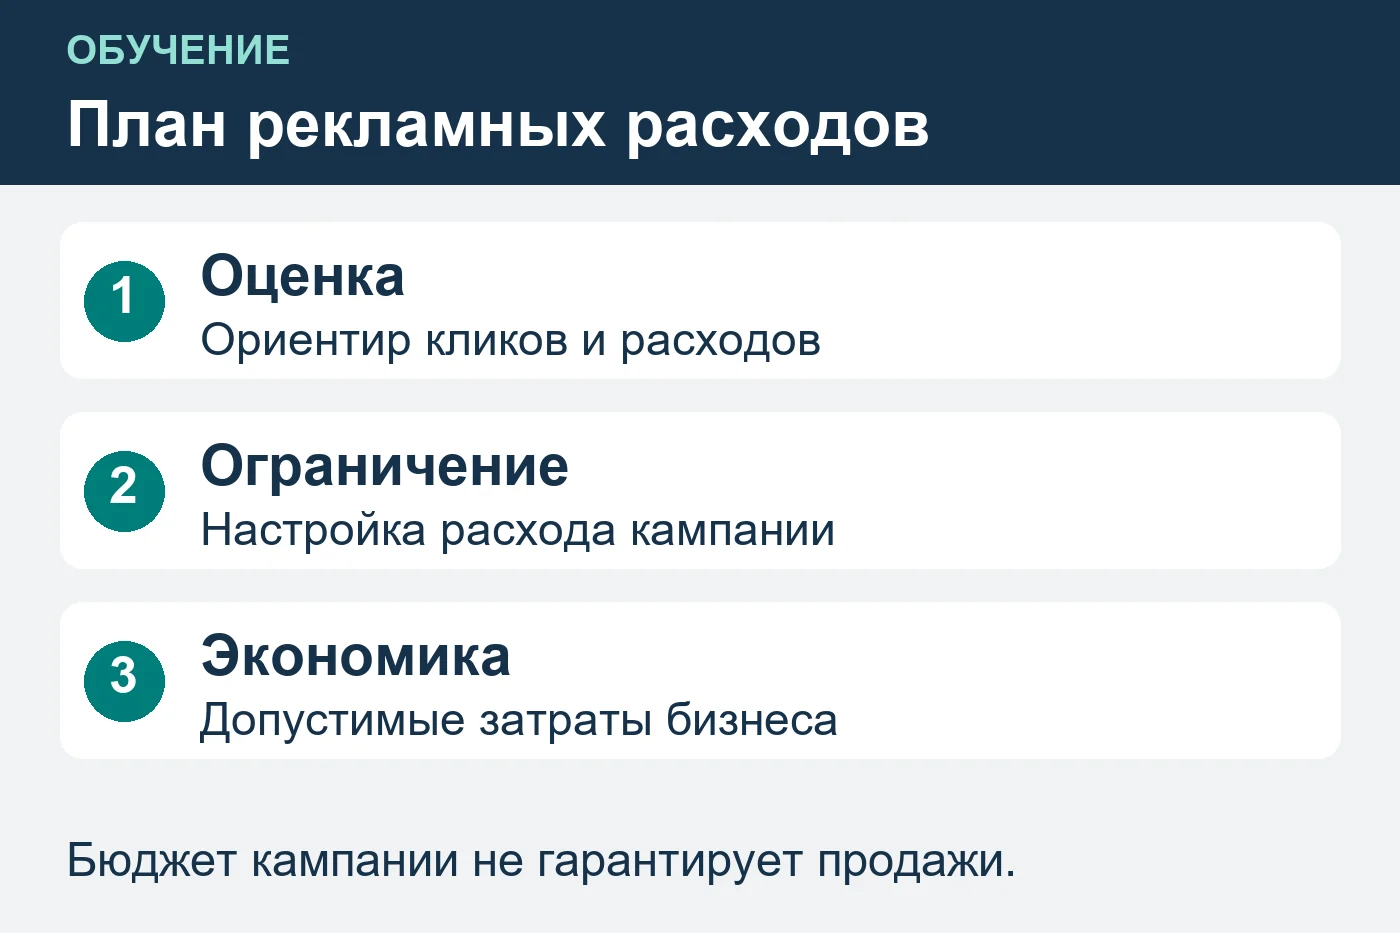
Баланс показывает доступные средства. Настройки бюджета и стратегии регулируют работу конкретной кампании по её правилам. Наличие денег на счёте не заменяет проверку этих ограничений.
Перед пополнением сверьте, какие кампании активны и что разрешено расходовать. Не рассчитывайте, что произвольная сумма автоматически распределится именно так, как задумал владелец. Проверьте настройки кампаний, расписание, статус и цели.
Редакционный вопрос: «Это сумма перевода, фактическое списание или разрешённый расход?» До ответа сравнивать её с продажами рано.
Проверка зачисления
Сохраните подтверждение платежа закрыто и дождитесь отображения поступления. Срок зависит от способа и обработки. При задержке сначала сопоставьте счёт, плательщика, сумму и статус банка, затем используйте официальную поддержку; повторная оплата без сверки может удвоить перевод.
После зачисления проверьте состояние кампании. Модерация, пауза, расписание и настройки могут препятствовать показам при положительном остатке. Пополнение устраняет только недостаток средств, если причина была в нём.
Расход в отчёте о результате
Для периода сравнения используйте фактический расход, отдельно стоимость работ и другие расходы. Не включайте весь неизрасходованный остаток в CAC уже полученных клиентов. Но согласованный тестовый бюджет нужен для решения, сколько средств разрешено использовать.
Если сделка завершается позже рекламного контакта, сохраните выбранное окно наблюдения. Сравнение сегодняшнего перевода со вчерашними продажами не показывает окупаемость. Подробный принцип — в прогнозе бюджета.
Пример после запуска, отдельно от платежа
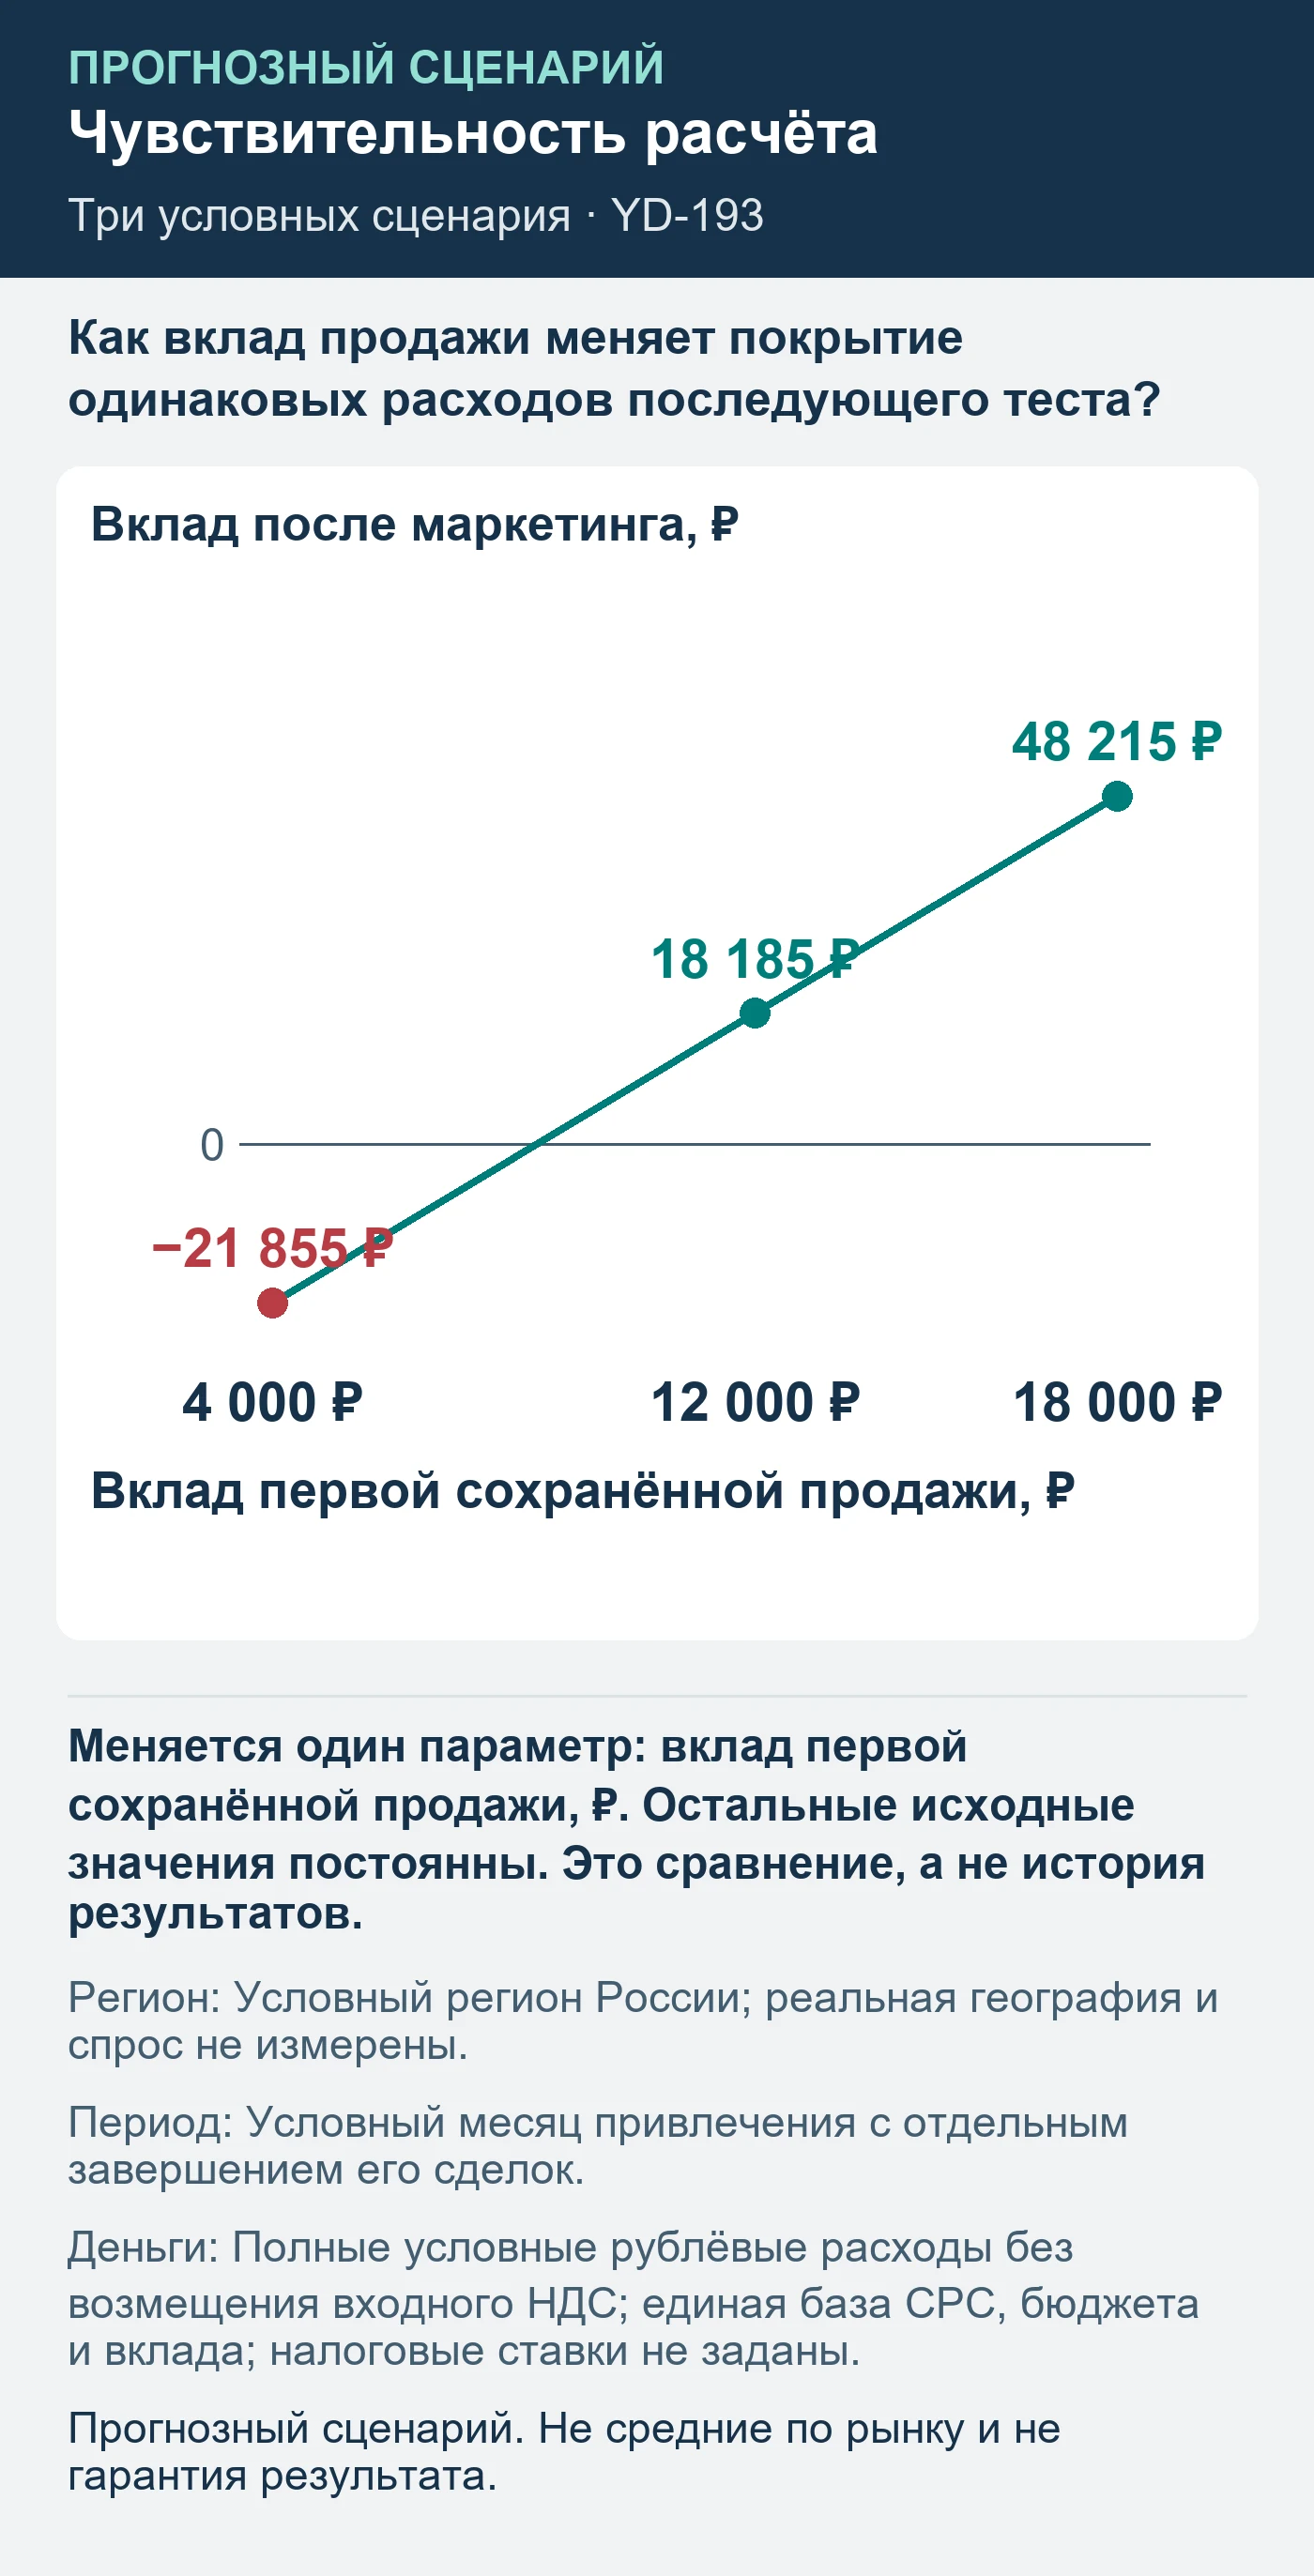
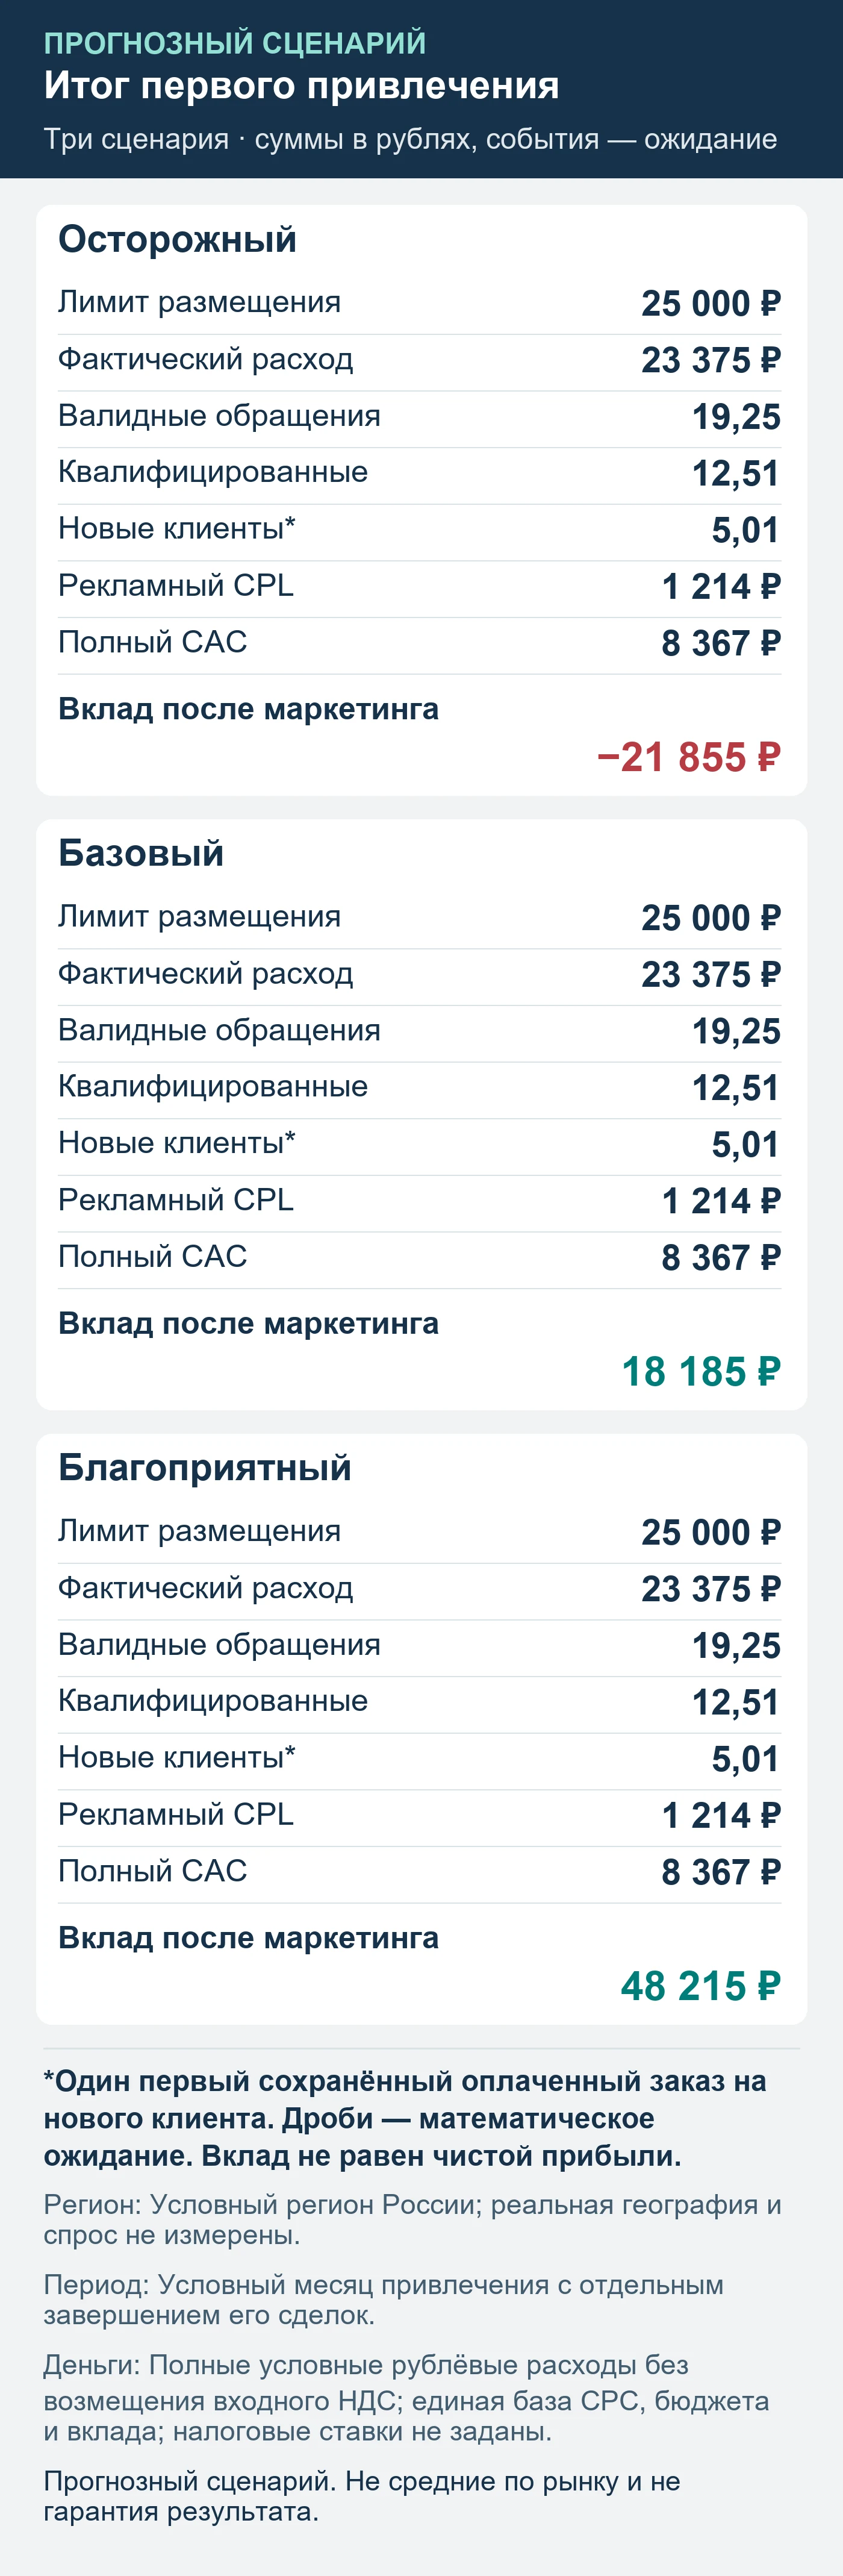
Прогнозный сценарий. Не средние по рынку и не гарантия результата. Все входы условные: они показывают арифметику решения, а не средние цены клика и конверсии отрасли. Период — месяц привлечения в условном регионе России; до завершения первой продажи последующего теста.
Модель показывает последующий тест, не эффект пополнения. Все расходы и вклад заданы в одной согласованной базе.
| Показатель | Осторожный | Базовый | Благоприятный |
|---|---|---|---|
| План размещения | 25 000 ₽ | 25 000 ₽ | 25 000 ₽ |
| Фактический сценарный расход | 23 375 ₽ | 23 375 ₽ | 23 375 ₽ |
| CPC | 85 ₽ | 85 ₽ | 85 ₽ |
| Клики | 275 | 275 | 275 |
| Клик → валидное обращение | 7% | 7% | 7% |
| Доля квалифицированных | 65% | 65% | 65% |
| Квалифицированное → оплата | 40% | 40% | 40% |
| Валидные обращения | 19,25 | 19,25 | 19,25 |
| Квалифицированные обращения | 12,51 | 12,51 | 12,51 |
| Сохранённые оплаты | 5,01 | 5,01 | 5,01 |
| Работа и фиксированные инструменты | 15 000 ₽ | 15 000 ₽ | 15 000 ₽ |
| Дополнительный маркетинг | 3 500 ₽ | 3 500 ₽ | 3 500 ₽ |
| Вклад сохранённой продажи | 4 000 ₽ | 12 000 ₽ | 18 000 ₽ |
| Рекламный CPL | 1 214 ₽ | 1 214 ₽ | 1 214 ₽ |
| CPQL | 1 868 ₽ | 1 868 ₽ | 1 868 ₽ |
| Полный маркетинговый CAC | 8 367 ₽ | 8 367 ₽ | 8 367 ₽ |
| Вклад после маркетинга | -21 855 ₽ | 18 185 ₽ | 48 215 ₽ |
| Неизрасходованный план размещения | 1 625 ₽ | 1 625 ₽ | 1 625 ₽ |
Период: Условный месяц привлечения с отдельным завершением его сделок. Регион: Условный регион России; реальная география и спрос не измерены. Денежная база: Полные условные рублёвые расходы без возмещения входного НДС; единая база CPC, бюджета и вклада; налоговые ставки не заданы. Условные входные значения заданы редакцией для объяснения формул; они не измерены в рекламном кабинете. Вклад после маркетинга не равен чистой прибыли.
Условные суммы не являются платёжной инструкцией, счётом или налоговой консультацией.
Дробные события — математические ожидания. Расход ограничен условно доступными кликами; свободные производственные мощности проверяются отдельно. Полный CAC включает размещение, работу специалиста и дополнительные расходы привлечения. Вклад после маркетинга не является чистой прибылью: прочие постоянные расходы и налоги здесь не рассчитаны. Все денежные входы заданы на одной базе полных рублёвых затрат без возмещения входного НДС.
- Сохраните исходные настройки и условия проверки.
- Проверьте выбранное решение на конкретном предложении.
- Свяжите контакты с квалификацией и оплатой.
- Принимайте следующее решение по факту и заранее согласованному ограничению.
Если нужна проверка работающих кампаний, начните с аудита Директа.
Источники и границы проверки
Яндекс Директ: способы оплаты. Сверка расходов и модель теста — редакционная методика. Проверено 5 октября 2026 года. Практическая таблица — редакционный инструмент; спрос, частотность и рыночные конверсии не измерены.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Настройка Яндекс Директа
Вывести предложение к людям, которые уже ищут ваш продукт. С понятной структурой кампаний и измерением обращений.
Состав работы ↗