Специалисту нужен доступ под своим аккаунтом к согласованной работе. Передача пароля владельца лишает понятного разделения ответственности. Сначала определите, требуется анализ, изменение кампаний или администрирование, и кто вправе предоставить разрешение.
Инструкция относится к вашему аккаунту либо к аккаунту, которым вы уполномочены управлять. Названия элементов интерфейса могут меняться. Проверяйте выбранную роль и область доступа перед подтверждением, особенно если работа ведётся через агентство или управляющий аккаунт.
Матрица ответственности
| Участник | Типичная задача | Что согласовать |
|---|---|---|
| Владелец или главный представитель | Управление участниками | Кому и на какой срок выдать доступ |
| Специалист по ведению | Работа с кампаниями | Разрешённые изменения и финансовые действия |
| Наблюдатель | Анализ настроек и статистики | Достаточность чтения |
| Аналитик счётчика | Работа с данными Метрики | Отдельный счётчик и его роль |
Таблица описывает организацию работ, а не полный перечень встроенных ролей. Представитель с полным доступом в Директе может не только менять рекламу, но и выполнять финансовые действия. Для диагностики обычно начинают с достаточных прав просмотра.
Доступ к обычному рекламному аккаунту
В справке обычного аккаунта предусмотрены полный доступ и только чтение. Второй позволяет смотреть настройки и статистику, но не даёт доступа к балансу и оплате. Главный представитель управляет другими представителями.
В текущей справке путь начинается с «Инструменты» и «Ваши представители». Для добавления нужен подходящий отдельный логин; справка указывает аккаунт Яндекса, ранее не использовавшийся для авторизации в Директе. Проверьте адрес с исполнителем через согласованный канал, затем назначьте достаточный уровень.
У агентства своя система ролей и назначений клиентов. Не переносите права обычного представителя на агентского менеджера по совпадению названия. При управляющем доступе отдельно проверяйте полномочия в текущей схеме аккаунтов.
Счётчик Метрики оформляют отдельно
В Метрике индивидуальное разрешение выдают на конкретный счётчик. Просмотр подходит для анализа доступных отчётов; редактирование расширяет управление. Есть отдельная роль аналитика для соответствующих задач. Сверьте текущий перечень разрешений с работой, которую поручаете.
Представительский доступ Метрики относится ко всем счётчикам аккаунта и даёт широкие полномочия. Это существенно отличается от индивидуального доступа к одному счётчику. Для анализа одного сайта не выбирайте широкую область автоматически.
Проверка событий и оплаты описана в материале о конверсиях и CRM. Наличие прав не доказывает, что события уже настроены верно.
Проверка после выдачи
Попросите исполнителя войти со своего аккаунта и подтвердить нужный рекламный кабинет, счётчик и период. Для чтения достаточно открыть согласованный отчёт и настройки. Не требуется менять бюджет или отправлять реальную заявку, чтобы показать, что доступ работает.
Редакционная проверка: «Виден нужный объект и достаточно прав для согласованной задачи?» Успешный вход в Яндекс ещё не отвечает на этот вопрос.
Зафиксируйте дату, логин, область и основание выдачи в закрытом рабочем журнале. Пароли, ключи и одноразовые коды в нём не нужны. Публичная статья или отчёт не должны раскрывать доступы клиента.
Завершение работы и отзыв
Сначала сохраните необходимые результаты работы и согласуйте передачу. Уполномоченный участник отзывает представителя в Директе и отдельно разрешение в Метрике. Удаление представителя может влиять и на другие коммерческие сервисы Яндекса, поэтому проверьте область последствий.
После отзыва исполнитель подтверждает отсутствие прежнего доступа, владелец — сохранность своего управления. Дополнительные интеграции, токены и разрешения рассматриваются отдельным списком, если они выдавались. Сам факт удаления одного участника не подтверждает отзыв всех разрешений.
Доступ не является прогнозом результата
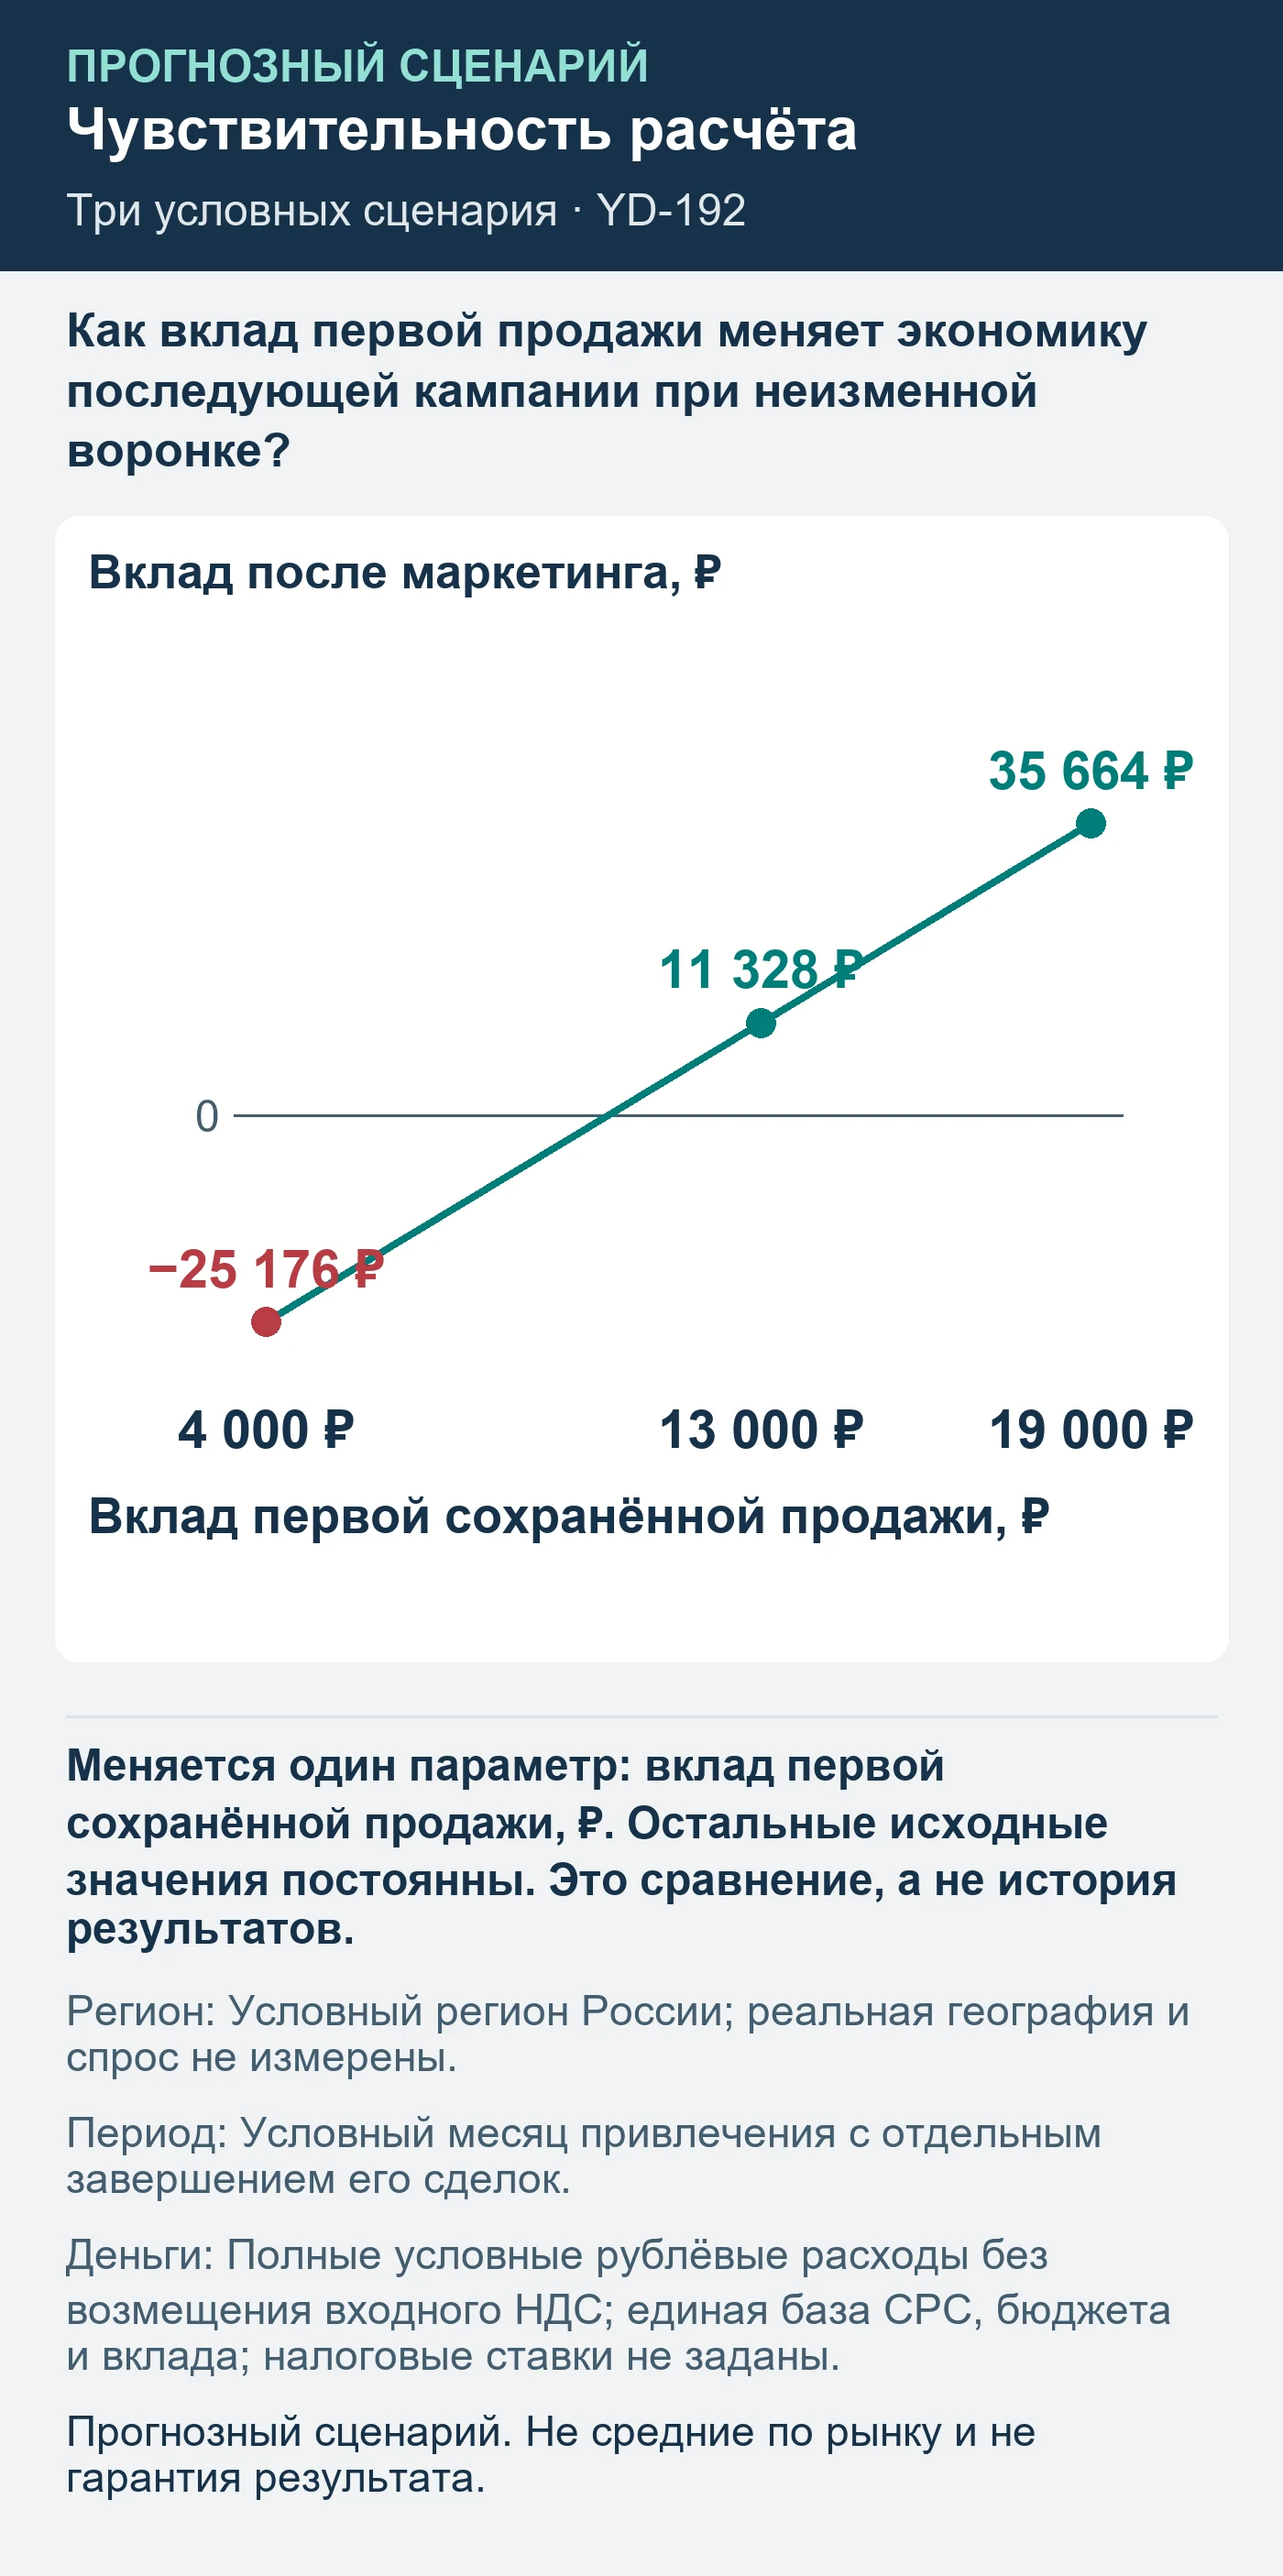
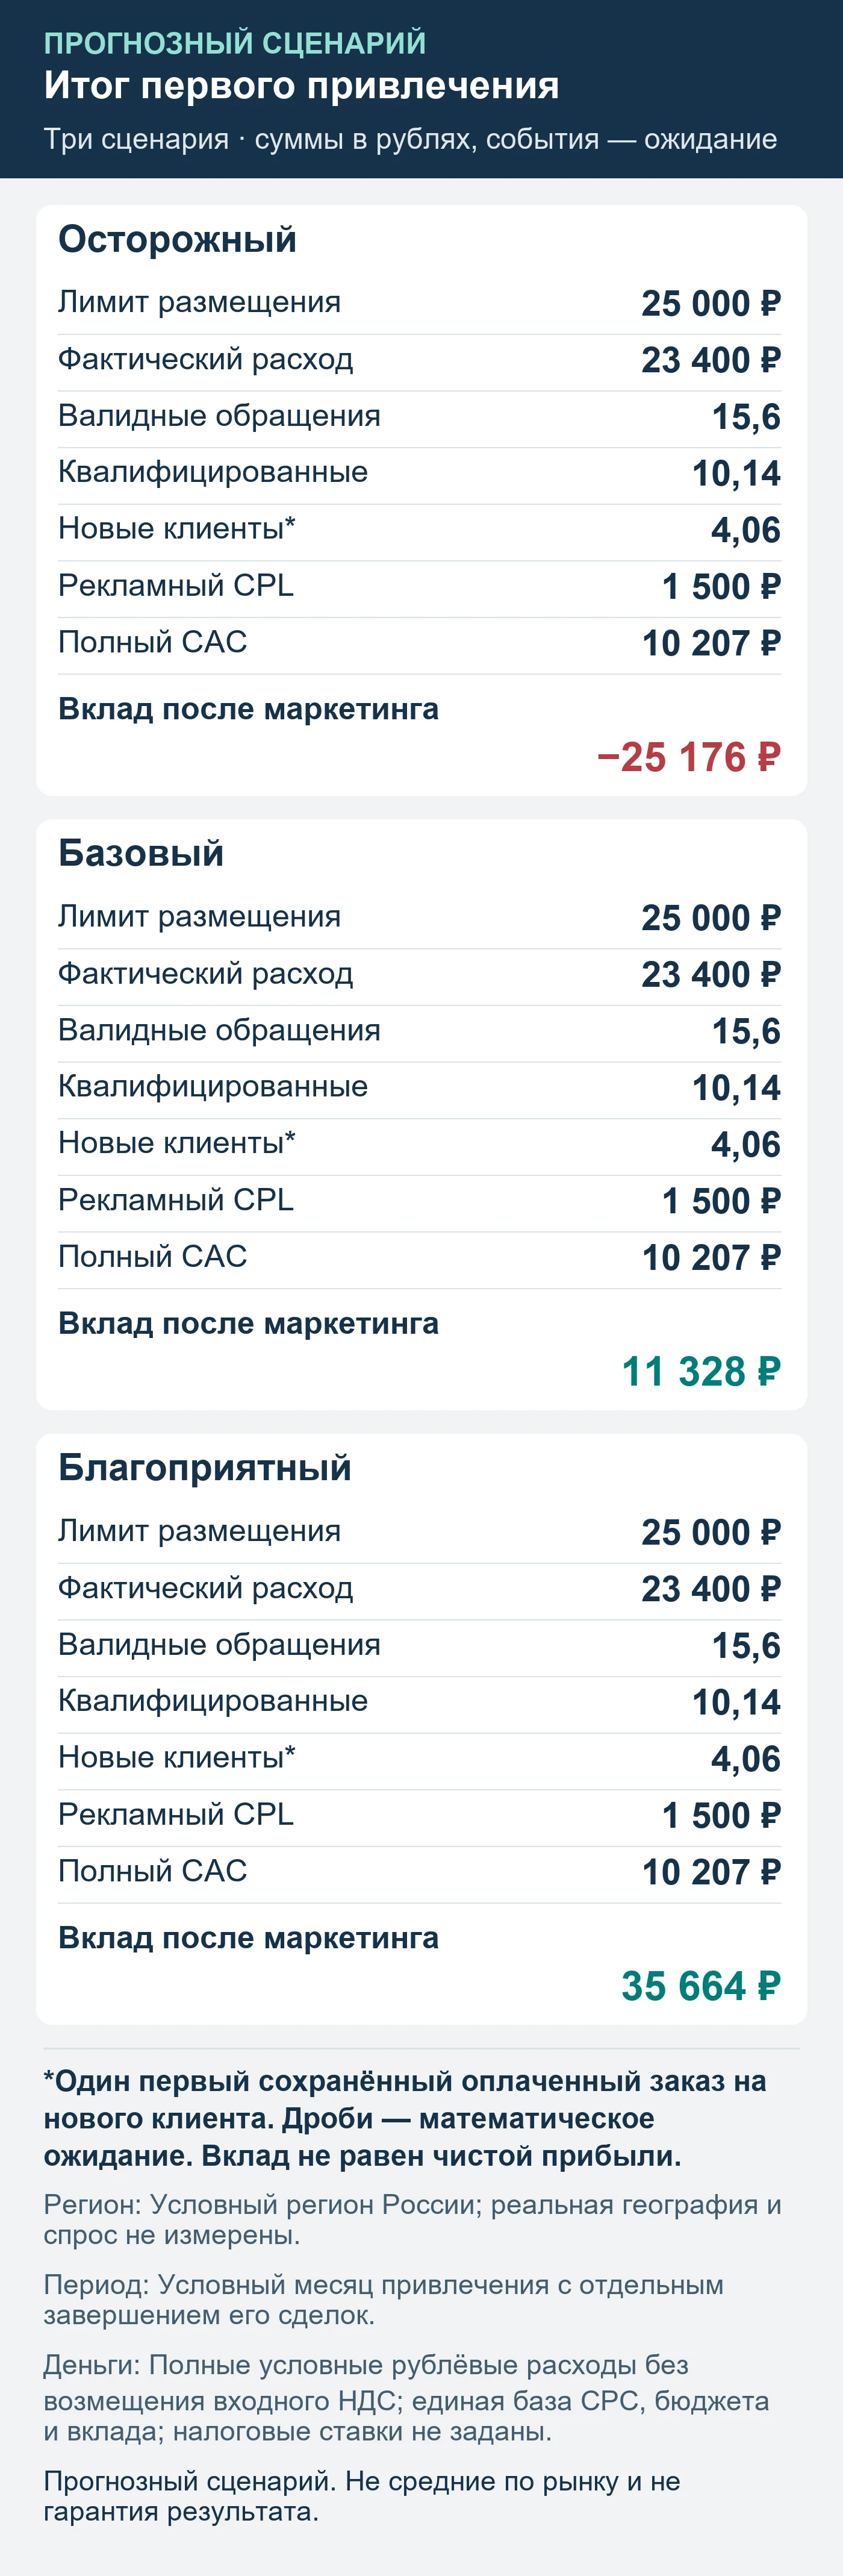
Прогнозный сценарий. Не средние по рынку и не гарантия результата. Все входы условные: они показывают арифметику решения, а не средние цены клика и конверсии отрасли. Период — месяц привлечения в условном регионе России; до завершения первой продажи последующего теста.
Ниже отдельный пример экономики последующей кампании. Выдача прав не считается причиной повышения конверсии. Меняется только вклад продажи.
| Показатель | Осторожный | Базовый | Благоприятный |
|---|---|---|---|
| План размещения | 25 000 ₽ | 25 000 ₽ | 25 000 ₽ |
| Фактический сценарный расход | 23 400 ₽ | 23 400 ₽ | 23 400 ₽ |
| CPC | 90 ₽ | 90 ₽ | 90 ₽ |
| Клики | 260 | 260 | 260 |
| Клик → валидное обращение | 6% | 6% | 6% |
| Доля квалифицированных | 65% | 65% | 65% |
| Квалифицированное → оплата | 40% | 40% | 40% |
| Валидные обращения | 15,6 | 15,6 | 15,6 |
| Квалифицированные обращения | 10,14 | 10,14 | 10,14 |
| Сохранённые оплаты | 4,06 | 4,06 | 4,06 |
| Работа и фиксированные инструменты | 15 000 ₽ | 15 000 ₽ | 15 000 ₽ |
| Дополнительный маркетинг | 3 000 ₽ | 3 000 ₽ | 3 000 ₽ |
| Вклад сохранённой продажи | 4 000 ₽ | 13 000 ₽ | 19 000 ₽ |
| Рекламный CPL | 1 500 ₽ | 1 500 ₽ | 1 500 ₽ |
| CPQL | 2 308 ₽ | 2 308 ₽ | 2 308 ₽ |
| Полный маркетинговый CAC | 10 207 ₽ | 10 207 ₽ | 10 207 ₽ |
| Вклад после маркетинга | -25 176 ₽ | 11 328 ₽ | 35 664 ₽ |
| Неизрасходованный план размещения | 1 600 ₽ | 1 600 ₽ | 1 600 ₽ |
Период: Условный месяц привлечения с отдельным завершением его сделок. Регион: Условный регион России; реальная география и спрос не измерены. Денежная база: Полные условные рублёвые расходы без возмещения входного НДС; единая база CPC, бюджета и вклада; налоговые ставки не заданы. Условные входные значения заданы редакцией для объяснения формул; они не измерены в рекламном кабинете. Вклад после маркетинга не равен чистой прибыли.
Права оценивают по возможности выполнить задачу; эффективность кампании — по её фактическим данным.
Дробные события — математические ожидания. Расход ограничен условно доступными кликами; свободные производственные мощности проверяются отдельно. Полный CAC включает размещение, работу специалиста и дополнительные расходы привлечения. Вклад после маркетинга не является чистой прибылью: прочие постоянные расходы и налоги здесь не рассчитаны. Все денежные входы заданы на одной базе полных рублёвых затрат без возмещения входного НДС.
- Согласуйте исполнителя, задачу, область и срок доступа.
- Выдайте достаточные права без передачи пароля владельца.
- Проверьте нужный кабинет и счётчик под аккаунтом исполнителя.
- После передачи результата отзовите разрешения и подтвердите это.
При передаче кампаний на диагностику начните с аудита Директа.
Источники и границы проверки
Яндекс Директ: управление представителями; роли агентства. Яндекс Метрика: управление доступом к счётчику. Проверено 5 октября 2026 года. Практическая таблица — редакционный инструмент; спрос, частотность и рыночные конверсии не измерены.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Настройка Яндекс Директа
Вывести предложение к людям, которые уже ищут ваш продукт. С понятной структурой кампаний и измерением обращений.
Состав работы ↗