ROAS сопоставляет приписанную рекламе выручку с расходом на размещение. Он не учитывает автоматически закупку товара, работу исполнителя, доставку и возвраты. Поэтому высокий ROAS способен соседствовать с отрицательным результатом после маркетинга.
ROMI тоже нельзя читать без формулы. На практике встречаются разные способы учёта дохода и затрат. В этой статье используем управленческое определение: ROMI = (вклад сохранённых заказов до маркетинга − все согласованные маркетинговые расходы) / все маркетинговые расходы × 100%. Оно оценивает вклад привлечения, а не чистую прибыль компании.
Что ставить в числитель и знаменатель
Для ROAS берём выручку сохранённых заказов выбранной когорты и делим на фактический расход размещения. Если считать коэффициент, результат 4 означает четыре рубля такой выручки на рубль размещения; в процентах это 400%. Эти способы записи нужно обозначать, чтобы не потерять множитель.
Вклад до маркетинга — выручка минус переменные расходы исполнения: закупка, комплектация, доставка за счёт компании, эквайринг, сдельный труд и другие затраты, возникающие из-за заказа. Затем вычитают размещение, работу специалиста и инструменты привлечения. Постоянные расходы офиса и налоги учитываются в общей экономике отдельно, если не включены в согласованный состав модели.
Одинаковый ROAS, разный ROMI
Ниже два условных запуска одной месячной когорты после завершения заказов. Каждый дал 200 000 рублей сохранённой выручки после отмен и возвратов. Размещение стоило 40 000 рублей, работа и инструменты — ещё 20 000. Все суммы заданы в рублях на одной базе без возмещения входного НДС. Отличается только вклад исполнения; примеры не являются результатами автора.
| Показатель | Кампания А | Кампания Б |
|---|---|---|
| Сохранённая выручка | 200 000 ₽ | 200 000 ₽ |
| Переменные расходы исполнения | 120 000 ₽ | 170 000 ₽ |
| Вклад до маркетинга | 80 000 ₽ | 30 000 ₽ |
| Все маркетинговые расходы | 60 000 ₽ | 60 000 ₽ |
| ROAS по размещению | 5, или 500% | 5, или 500% |
| Вклад после маркетинга | 20 000 ₽ | −30 000 ₽ |
| ROMI по определению статьи | Около 33,3% | −50% |
Одинаковая выручка не требует одинакового числа заказов. У одной компании дорогие позиции, у другой — много мелких. Для решения о рекламе учитывают фактическую структуру сохранённых заказов, а не только средний чек.
Возврат меняет итог заказа
Оформленный и даже оплаченный заказ может быть отменён. Сверяйте окончательную выручку после возвратов, а расходы, которые уже понесены и не возвращаются, сохраняйте в расчёте. Например, неудачная доставка может оставить затраты при нулевой сохранённой выручке.
Не заменяйте финансовый результат суммой предоплат и не прибавляйте будущие повторные покупки без подтверждённой истории. Для нового клиента сначала оценивают первый сохранённый заказ. Если в отчёте платформы доход передан по цели «заявка» как условная ценность, его нельзя автоматически назвать банковской выручкой.
Как связать данные по времени
Сопоставляйте расходы привлечения с заказами той же группы новых клиентов. Поздняя оплата давнего договора не доказывает окупаемость текущих кликов. Для незавершённой когорты покажите открытые сделки и дату следующей проверки.
ДРР часто считают как расход размещения, делённый на переданный доход. Это обратное отношение к ROAS при одинаковом составе величин, но не обратный ROMI по формуле этой статьи. Если в числителе или доходе изменился состав, сравнение нужно заново согласовать. Основы планирования разобраны в материале о прогнозе и бюджете.
Редакционное замечание: число «500%» без формулы, состава дохода и расходов не отвечает на вопрос, можно ли увеличивать бюджет.
Порядок расчёта для владельца
- Зафиксируйте когорту новых клиентов и правило сохранённого заказа.
- Сверьте выручку, отмены и возвраты с учётом компании.
- Вычтите переменные затраты исполнения по единой денежной базе.
- Разделите размещение, работу и дополнительные расходы маркетинга.
- Рассчитайте ROAS и явно выбранную формулу ROMI.
- Покажите открытые сделки, постоянные расходы вне модели и ограничения мощности.
Положительный вклад после маркетинга позволяет обсуждать следующий тест, но не обещает такой же результат при увеличении бюджета. Новые запросы, ассортимент, загрузка и цена исполнения могут изменить экономику.
Что проверяет прогнозный сценарий
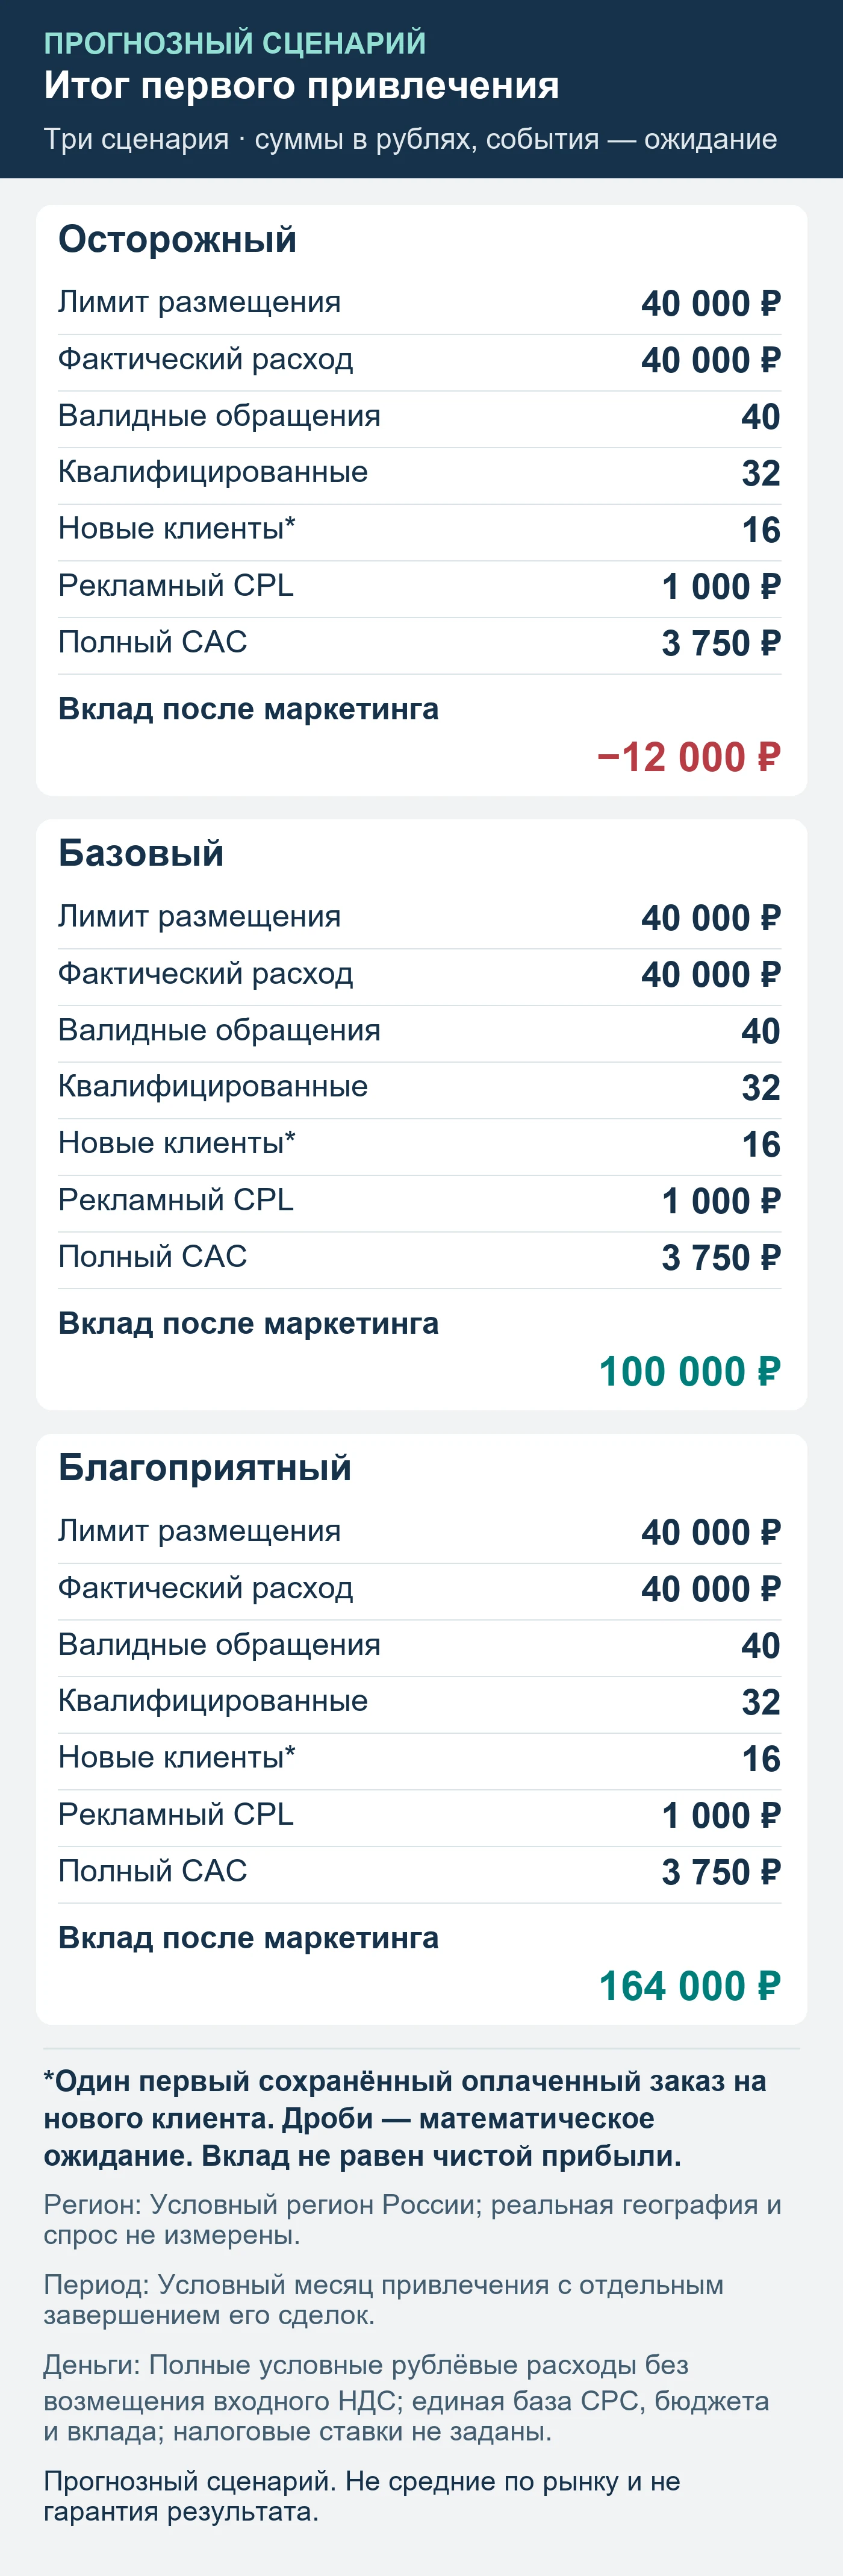
Прогнозный сценарий. Не средние по рынку и не гарантия результата. Все входы условные: они показывают арифметику решения, а не средние цены клика и конверсии отрасли. Период — месяц привлечения в условном регионе России; сохранённые заказы проверяются после исполнения и завершения окна возвратов.
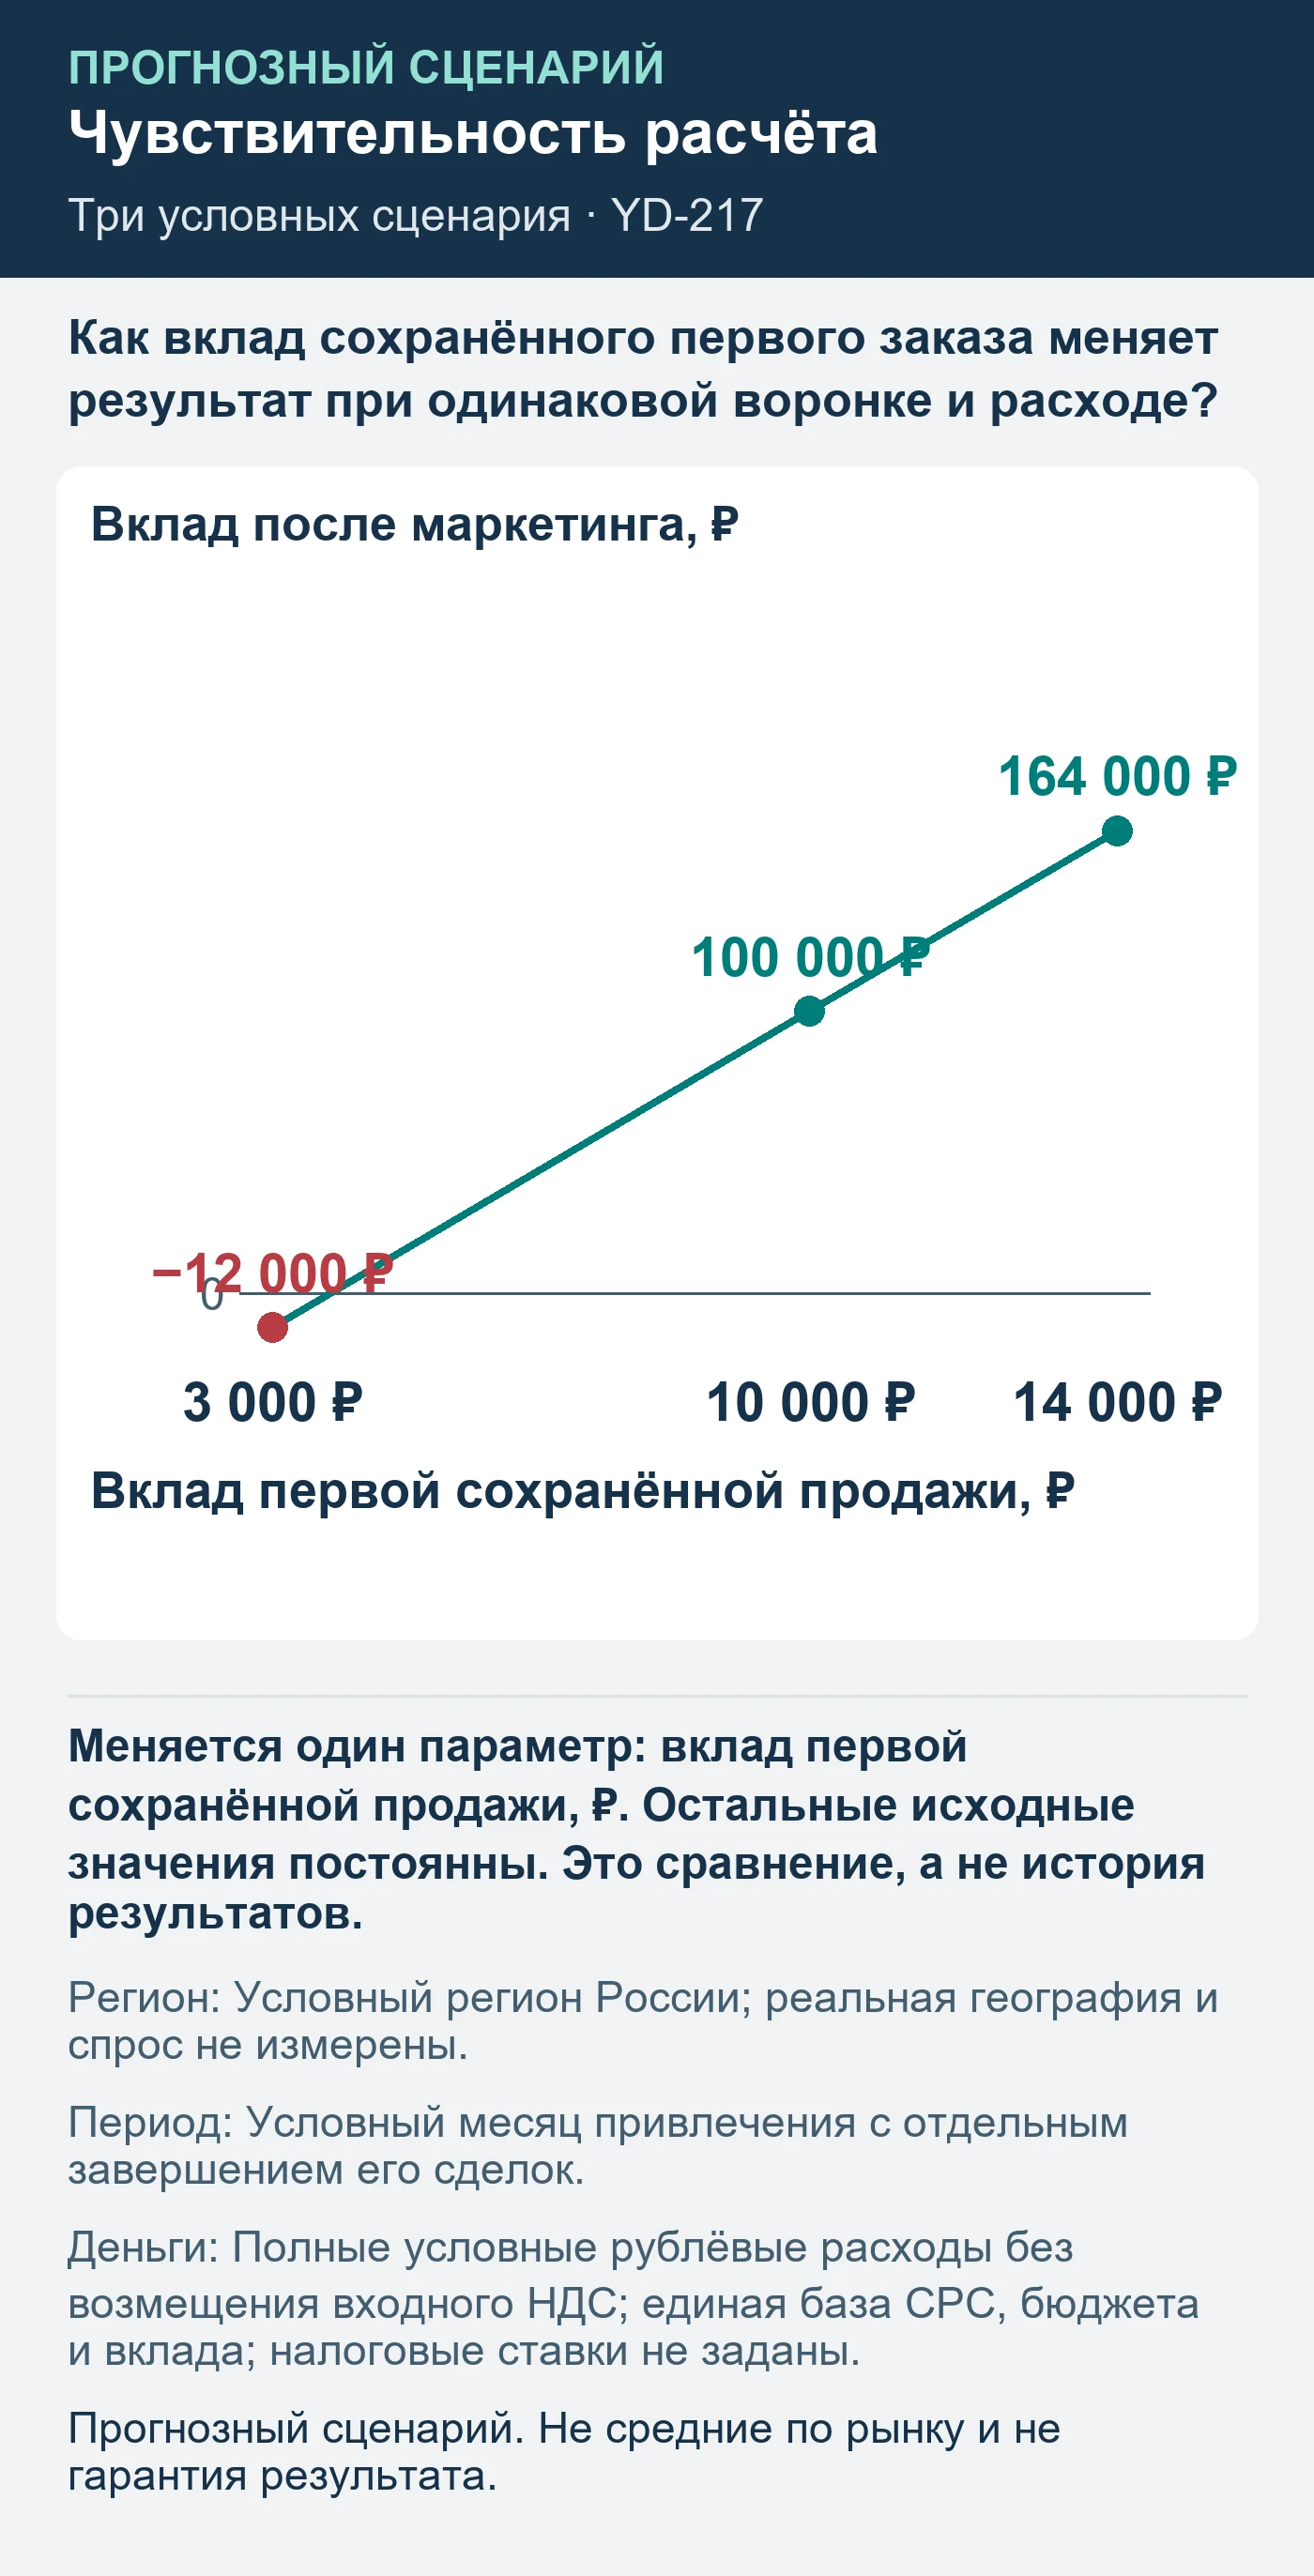
В базовом варианте ожидаются 16 сохранённых первых заказов, общий маркетинг — 60 000 рублей. График меняет только вклад одного заказа: одинаковая воронка может дать как убыток, так и положительный вклад.
| Показатель | Осторожный | Базовый | Благоприятный |
|---|---|---|---|
| План размещения | 40 000 ₽ | 40 000 ₽ | 40 000 ₽ |
| Фактический сценарный расход | 40 000 ₽ | 40 000 ₽ | 40 000 ₽ |
| CPC | 100 ₽ | 100 ₽ | 100 ₽ |
| Клики | 400 | 400 | 400 |
| Клик → валидное обращение | 10% | 10% | 10% |
| Доля квалифицированных | 80% | 80% | 80% |
| Квалифицированное → оплата | 50% | 50% | 50% |
| Валидные обращения | 40 | 40 | 40 |
| Квалифицированные обращения | 32 | 32 | 32 |
| Сохранённые оплаты | 16 | 16 | 16 |
| Работа и фиксированные инструменты | 18 000 ₽ | 18 000 ₽ | 18 000 ₽ |
| Дополнительный маркетинг | 2 000 ₽ | 2 000 ₽ | 2 000 ₽ |
| Вклад сохранённой продажи | 3 000 ₽ | 10 000 ₽ | 14 000 ₽ |
| Рекламный CPL | 1 000 ₽ | 1 000 ₽ | 1 000 ₽ |
| CPQL | 1 250 ₽ | 1 250 ₽ | 1 250 ₽ |
| Полный маркетинговый CAC | 3 750 ₽ | 3 750 ₽ | 3 750 ₽ |
| Вклад после маркетинга | -12 000 ₽ | 100 000 ₽ | 164 000 ₽ |
| Неизрасходованный план размещения | 0 ₽ | 0 ₽ | 0 ₽ |
Период: Условный месяц привлечения с отдельным завершением его сделок. Регион: Условный регион России; реальная география и спрос не измерены. Денежная база: Полные условные рублёвые расходы без возмещения входного НДС; единая база CPC, бюджета и вклада; налоговые ставки не заданы. Условные входные значения заданы редакцией для объяснения формул; они не измерены в рекламном кабинете. Вклад после маркетинга не равен чистой прибыли.
Верхняя таблица сравнивает две кампании с одинаковой выручкой, нижняя — чувствительность другого условного запуска. Их не следует складывать. ROMI нижнего примера можно проверить как вклад после маркетинга, делённый на общий маркетинг.
Дробные события — математические ожидания. Расход ограничен условно доступными кликами; свободные производственные мощности проверяются отдельно. Полный CAC включает размещение, работу специалиста и дополнительные расходы привлечения. Вклад после маркетинга не является чистой прибылью: прочие постоянные расходы и налоги здесь не рассчитаны. Все денежные входы заданы на одной базе полных рублёвых затрат без возмещения входного НДС.
Что передать для проверки
Для аудита рекламы подготовьте расходы, выручку после возвратов, переменные затраты и выбранную модель атрибуции. Проверка начнётся с согласования формул и границ данных.
Источники и границы проверки
Яндекс: «Максимум прибыли»; Яндекс: «Максимум конверсий»; Яндекс: «Статистика Товарной кампании». Проверено 2026-10-05. Практическая таблица — редакционный инструмент; спрос, частотность и рыночные конверсии не измерены.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Настройка Яндекс Директа
Вывести предложение к людям, которые уже ищут ваш продукт. С понятной структурой кампаний и измерением обращений.
Состав работы ↗