Владелец компании может быть доволен работой бухгалтера и всё равно не понимать, почему для ближайших закупок не хватает денег или какой вариант развития стоит рассмотреть. Продавать ему ещё одну услугу ведения учёта бессмысленно, если запрос относится к управленческому решению. Внешнему финансовому директору нужно объяснить собственную роль рядом с действующей бухгалтерией.
Первое предложение строится вокруг вопроса владельца, доступных данных и результата согласованного этапа. Оно не должно обещать автоматически повысить прибыль, получить кредит или заменить всю финансовую функцию компании.
Найдите управленческий вопрос
Начните с решения, которое собственник хочет принять: изменить ассортимент, оценить план расходов, подготовить финансовую картину нового направления или разобраться с движением денег. Это вводная для обсуждения, а не готовый диагноз бизнеса.
Уточните, какие материалы владелец уже получает и что в них остаётся непонятным. Иногда нужна другая периодичность или связь нескольких источников, а иногда — регулярное рассмотрение уже готового отчёта. Обещание «построим всё заново» до знакомства с работой компании создаёт ненужный конфликт.
На сайте «Нескучные Финансы» представлены управленческий учёт, финансовая модель и работа внешнего финансового директора. Это пример разделения предложения по задаче. Чужие обещания роста, состав команды и клиентские результаты не подтверждают возможности другого консультанта.
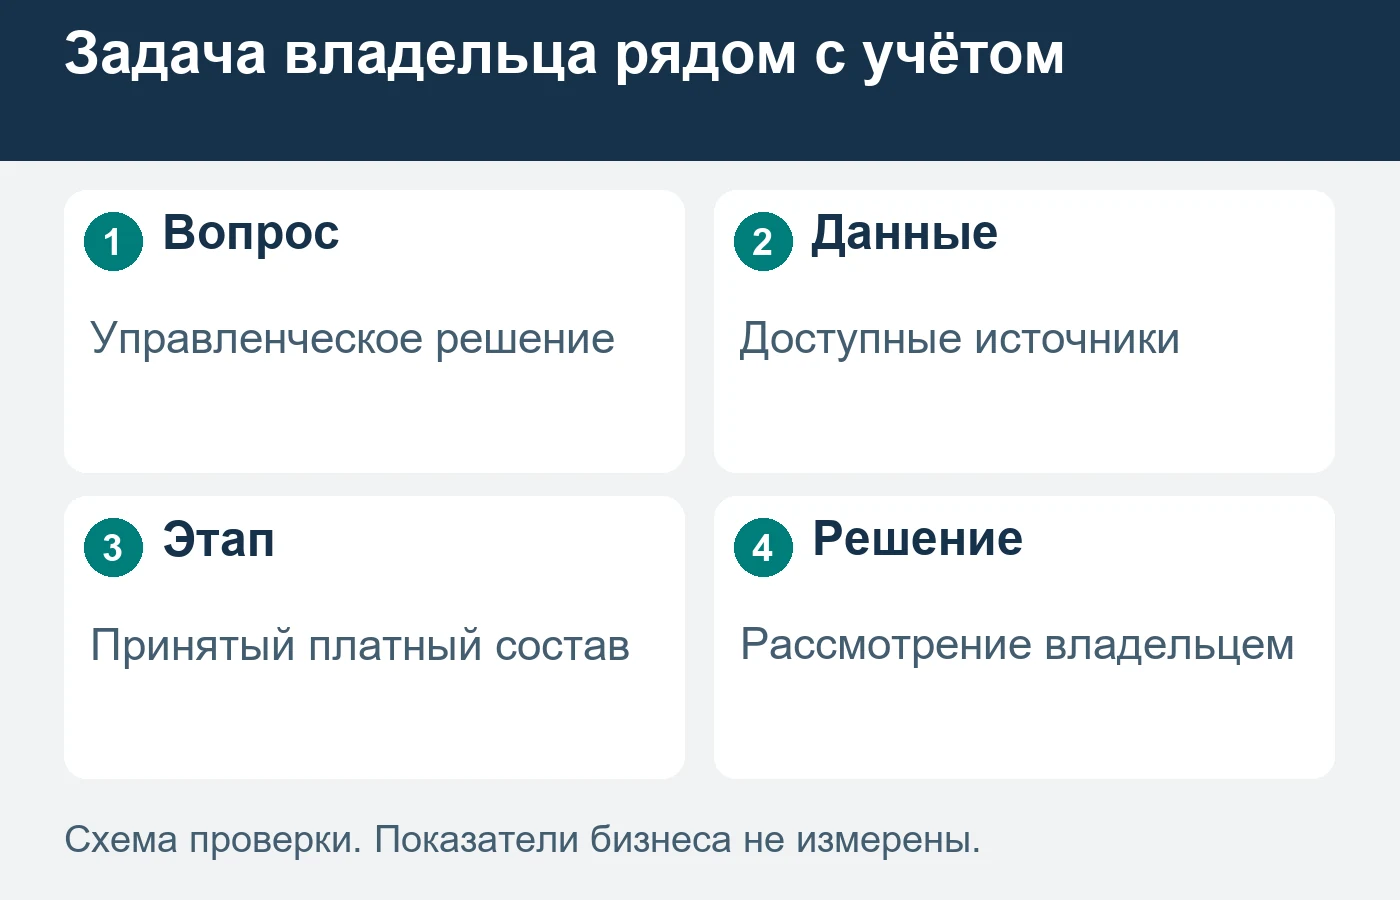
Сохраните роль действующего бухгалтера
Определите, кто предоставляет исходные сведения и проверяет их в своей области. Внешний консультант может использовать бухгалтерские данные вместе с другими рабочими источниками, но порядок подготовки и передачи нужно согласовать с компанией.
Не выставляйте наличие бухгалтера причиной «неправильных цифр». Вопрос может быть в различии целей, периодов, состава данных и требуемого управленческого представления. Разбор этих различий требует компетенции специалиста, а не обвинительного рекламного заголовка.
Отдельно назовите границы с налоговой, юридической и бухгалтерской работой. Если консультант не ведёт учёт и не принимает соответствующую ответственность, его услуга не должна выглядеть полной передачей бухгалтерии. Подробные финансовые документы обсуждают в согласованном рабочем канале после определения условий, а не загружают в обычную рекламную форму.
Продайте первый проверяемый этап
| Часть начала работы | Что уточняется | Что может стать принятым итогом |
|---|---|---|
| Вопрос владельца | Какое решение готовится | Зафиксированная задача этапа |
| Источники | Где лежат нужные сведения | Принятый состав входных данных |
| Период | Какой отрезок рассматривается | Сопоставимые материалы анализа |
| Участники | Кто готовит и кто рассматривает | Согласованный порядок обсуждения |
| Результат | Материал, встреча или иной состав | Переданный и принятый комплект |
Первый этап может включать оценку доступных данных, подготовку определённого отчёта и встречу по его рассмотрению, если консультант действительно принимает такой объём. Назовите входы, состав, условия оплаты и то, что потребует отдельного согласования.
Недоступные данные сохраняйте как ограничение. Нельзя продавать точную картину направления, для которого компания пока не разделяет операции или не может предоставить сведения. Предложение должно объяснять, что можно сделать сейчас и что зависит от последующей подготовки клиента.
Редакционный пример: «Поможем рассмотреть управленческий вопрос на данных вашей компании. Согласуем первый этап и взаимодействие с действующей бухгалтерией». Это пример позиционирования, а не финансовая рекомендация или обещание результата.
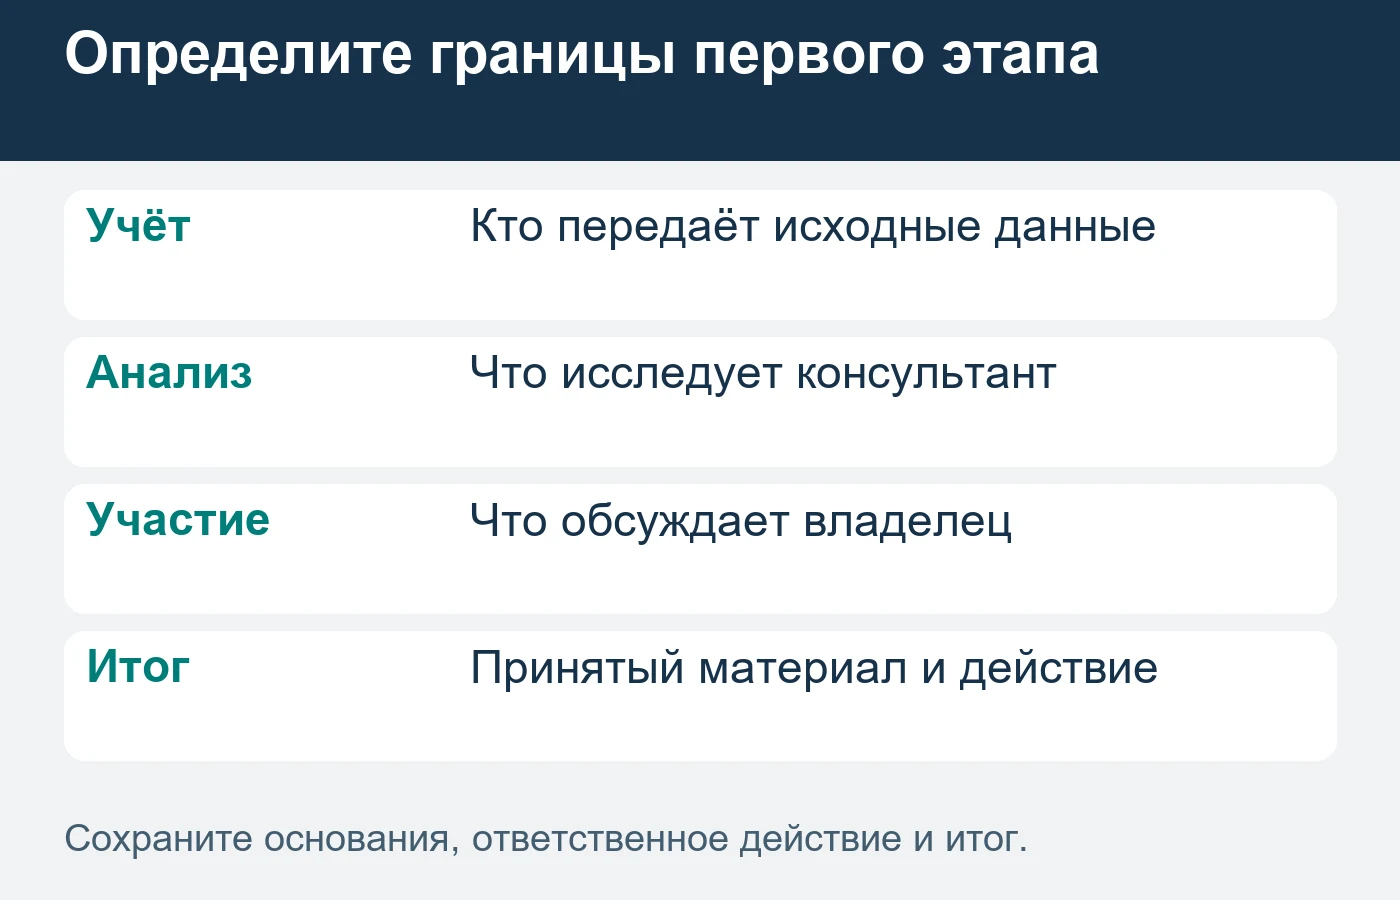
Покажите участие собственника
Консультант может подготовить материал и варианты для обсуждения, но решения бизнеса принимает назначенный руководитель. Укажите, какие встречи и ответы понадобятся со стороны владельца. Услуга «без вашего участия» не соответствует работе, в которой клиент должен определить задачу и рассмотреть итог.
Объясните разницу между самостоятельным первым проектом и регулярным сопровождением. Оплаченная встреча не превращается автоматически в абонентскую работу. Для продолжения нужен принятый состав, период и ответственные за обновление данных.
Демонстрационный отчёт можно показать с разрешёнными обезличенными или явно редакционными материалами. Не выдавайте придуманный рост прибыли за клиентский кейс. В статье о консалтинге есть общий подход к подтверждению состава работы; здесь его привязывают к данным и решениям собственника.
Оцените подходящее поручение
В рекламе различайте запрос владельца на финансовое управление, передачу учёта, вакансию и поиск бесплатного расчёта. Формулировка проблемы не обязана содержать слово «финдиректор», но должна вести на действительную задачу консультанта. Бухгалтерский аутсорсинг отвечает другому вопросу — ведению принятого состава учёта.
Сохраняйте первичный интерес, подтверждённую задачу, доступность данных, согласованный этап, исполнение и расчёт отдельно. Разговор о деньгах ещё не платное поручение. Несколько обсуждений с одним владельцем по одному проекту не создают нескольких новых клиентов.
В расходы включайте время специалиста на диагностику и согласование, подготовку материалов и работу с отсутствующими данными. Принятый отчёт не доказывает рост прибыли клиента: эффект внедрённых решений рассматривают отдельно по фактическим сведениям. Частотность, локальная выдача и рыночная стоимость обращения здесь неизвестны.
- Выберите управленческий вопрос в своей компетенции.
- Согласуйте взаимодействие с бухгалтером и владельцем.
- Назовите входные данные и первый платный результат.
- Раскройте ограничения и состав продолжения.
- Свяжите рекламу с исполненным принятым этапом.
Для настройки Директа подготовьте описание первого этапа и минимальные вводные для разговора. Это помогает продавать определённую управленческую работу, не подменяя её обещанием финансового успеха.
Источники и дата проверки
Проверено 11 октября 2026 года. Нескучные Финансы — описание управленческого учёта, финансовой модели и работы внешнего финансового директора. Порядок проверки, таблица и схемы — редакционная разработка. Числовые примеры, если они приведены, условные и не описывают клиентов автора.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Настройка Яндекс Директа
Вывести предложение к людям, которые уже ищут ваш продукт. С понятной структурой кампаний и измерением обращений.
Состав работы ↗