Бухгалтерской компании нужно понимать объём обслуживания до рекламного тарифа. ИП без текущих операций и организация с сотрудниками требуют разной работы. Если в объявлении видна только минимальная месячная цена, клиент может ожидать состав, который в неё не входит.
Статья о привлечении на действительную услугу. Она не предлагает налоговых схем и не заменяет профессиональную проверку конкретного учёта.
Бриф клиента на обслуживание
| Вводная | Что уточнить | Влияние на предложение |
|---|---|---|
| Деятельность | Тип операций и принимаемая задача | Компетенция исполнителя |
| Объём | Документы и регулярные операции | Состав труда |
| Сотрудники | Нужен ли кадровый и расчётный блок | Границы тарифа |
| Состояние | Текущий учёт и переход | Разовая подготовка |
| Процесс | Передача документов и связь | Исполнимость обслуживания |
Запрашивайте подробные документы в согласованном рабочем канале. Рекламная форма не должна собирать полную финансовую историю. Правильный состав услуги определяет компетентный специалист.
Тариф и переход
Раскройте, какие действия входят в абонентское обслуживание и что оплачивается отдельно. Подготовка перехода, восстановление и разовая отчётность не должны выглядеть бесплатными по умолчанию. Не обещайте отсутствие любых претензий и ошибок без основания.
Если стоимость зависит от объёма, назовите принцип расчёта. Проверяемые данные о команде и процессе полезнее общей фразы «решим всё». Чужие документы и выдуманные клиентские показатели не подтверждают опыт компании.
Пример вопроса: «Нужно регулярное обслуживание или сначала оценить состояние и объём передачи учёта?» Это редакционный пример, не бухгалтерское заключение.
Запрос клиента и вопрос специалиста
Вакансии бухгалтера, обучение и бесплатные образцы отчётов отделяют от заказа услуги. Но вопрос об отчётности может быть реальным поводом начать обслуживание. Проверяйте полную фразу; общий подход есть в материале о запросах.
Дистанционная работа требует действительного процесса передачи и связи. География не становится безграничной только из-за доступности формы. Принимаемую территорию и ограничения следует сверить с условиями компании.
Окупаемость по исполненным периодам
Сохраняйте квалификацию, договор, переход и первый выполненный оплаченный состав. Договор без начатого обслуживания не является сохранённой продажей. Дополнительные разовые работы того же клиента не увеличивают число новых клиентов автоматически.
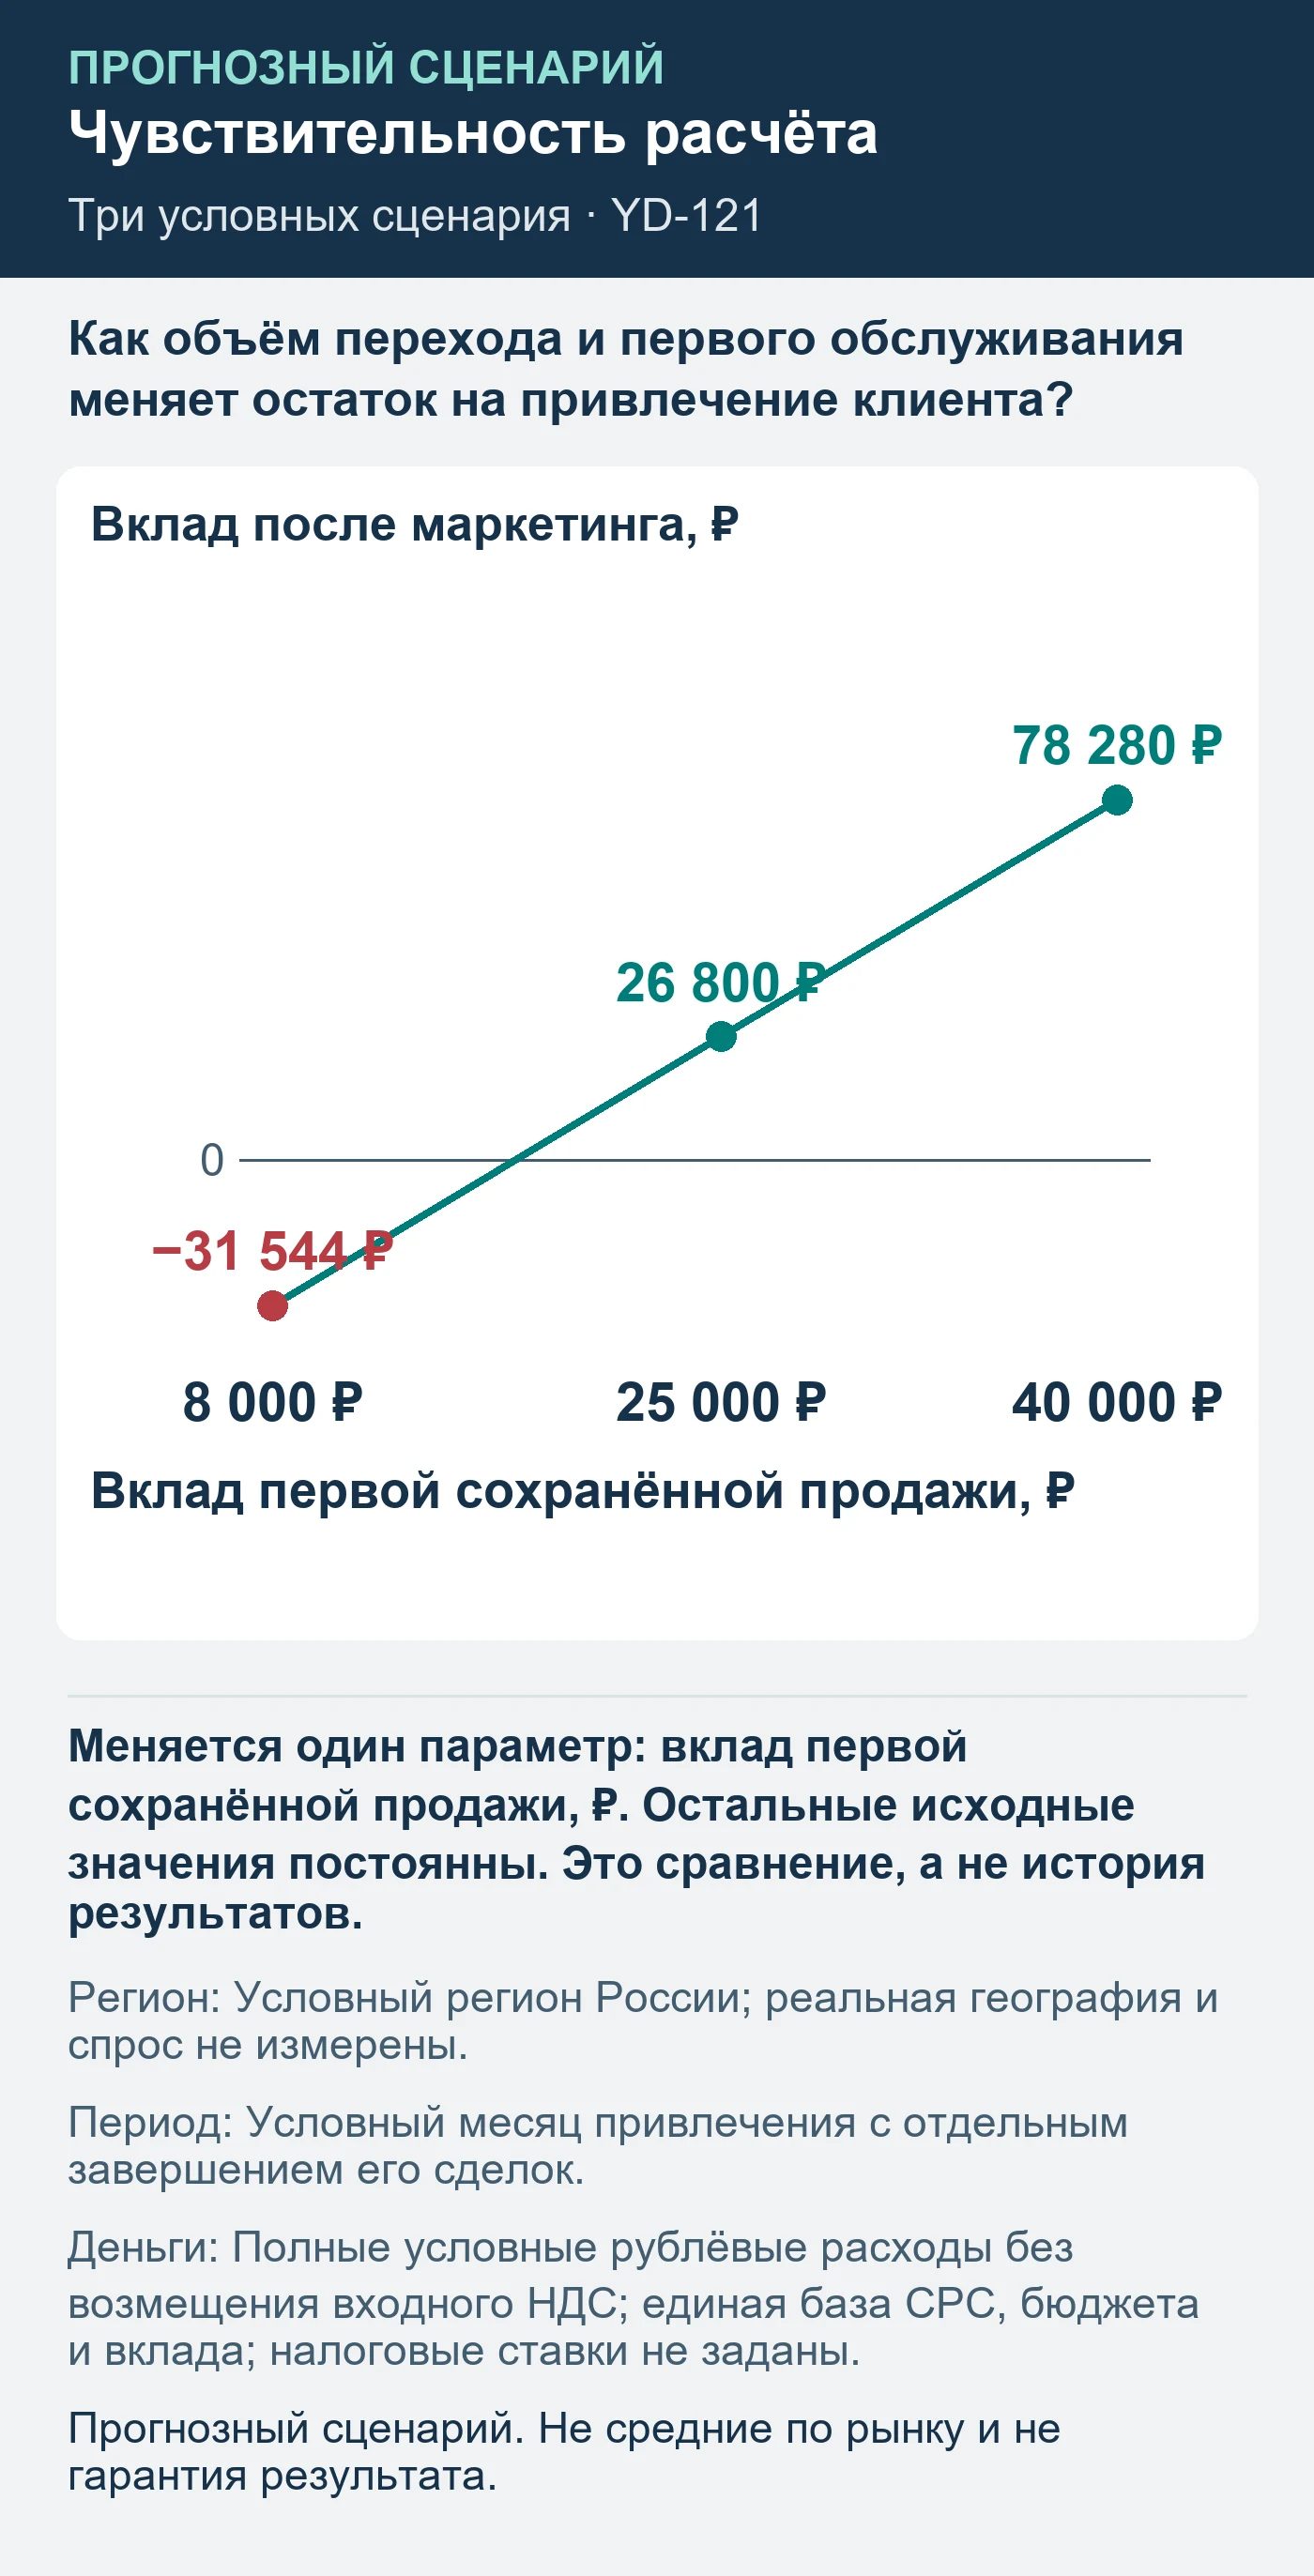
Для абонентской модели срок окупаемости проверяют накопленным вкладом фактически исполненных периодов. Нельзя умножить первый месяц на желаемые годы и назвать это подтверждённым LTV. В прогнозе ниже учтена только первая работа с переменными затратами обслуживания и перехода в согласованном составе.
Первая работа без приписанного удержания
Прогнозный сценарий. Не средние по рынку и не гарантия результата. Все входы условные: они показывают арифметику решения, а не средние цены клика и конверсии отрасли. Период — месяц привлечения в условном регионе России; договоры наблюдаются до исполнения первого согласованного платного состава.
Меняется только вклад первого выполненного состава после переменного труда и относимых затрат перехода. Месячный тариф не подставляется вместо этого остатка.
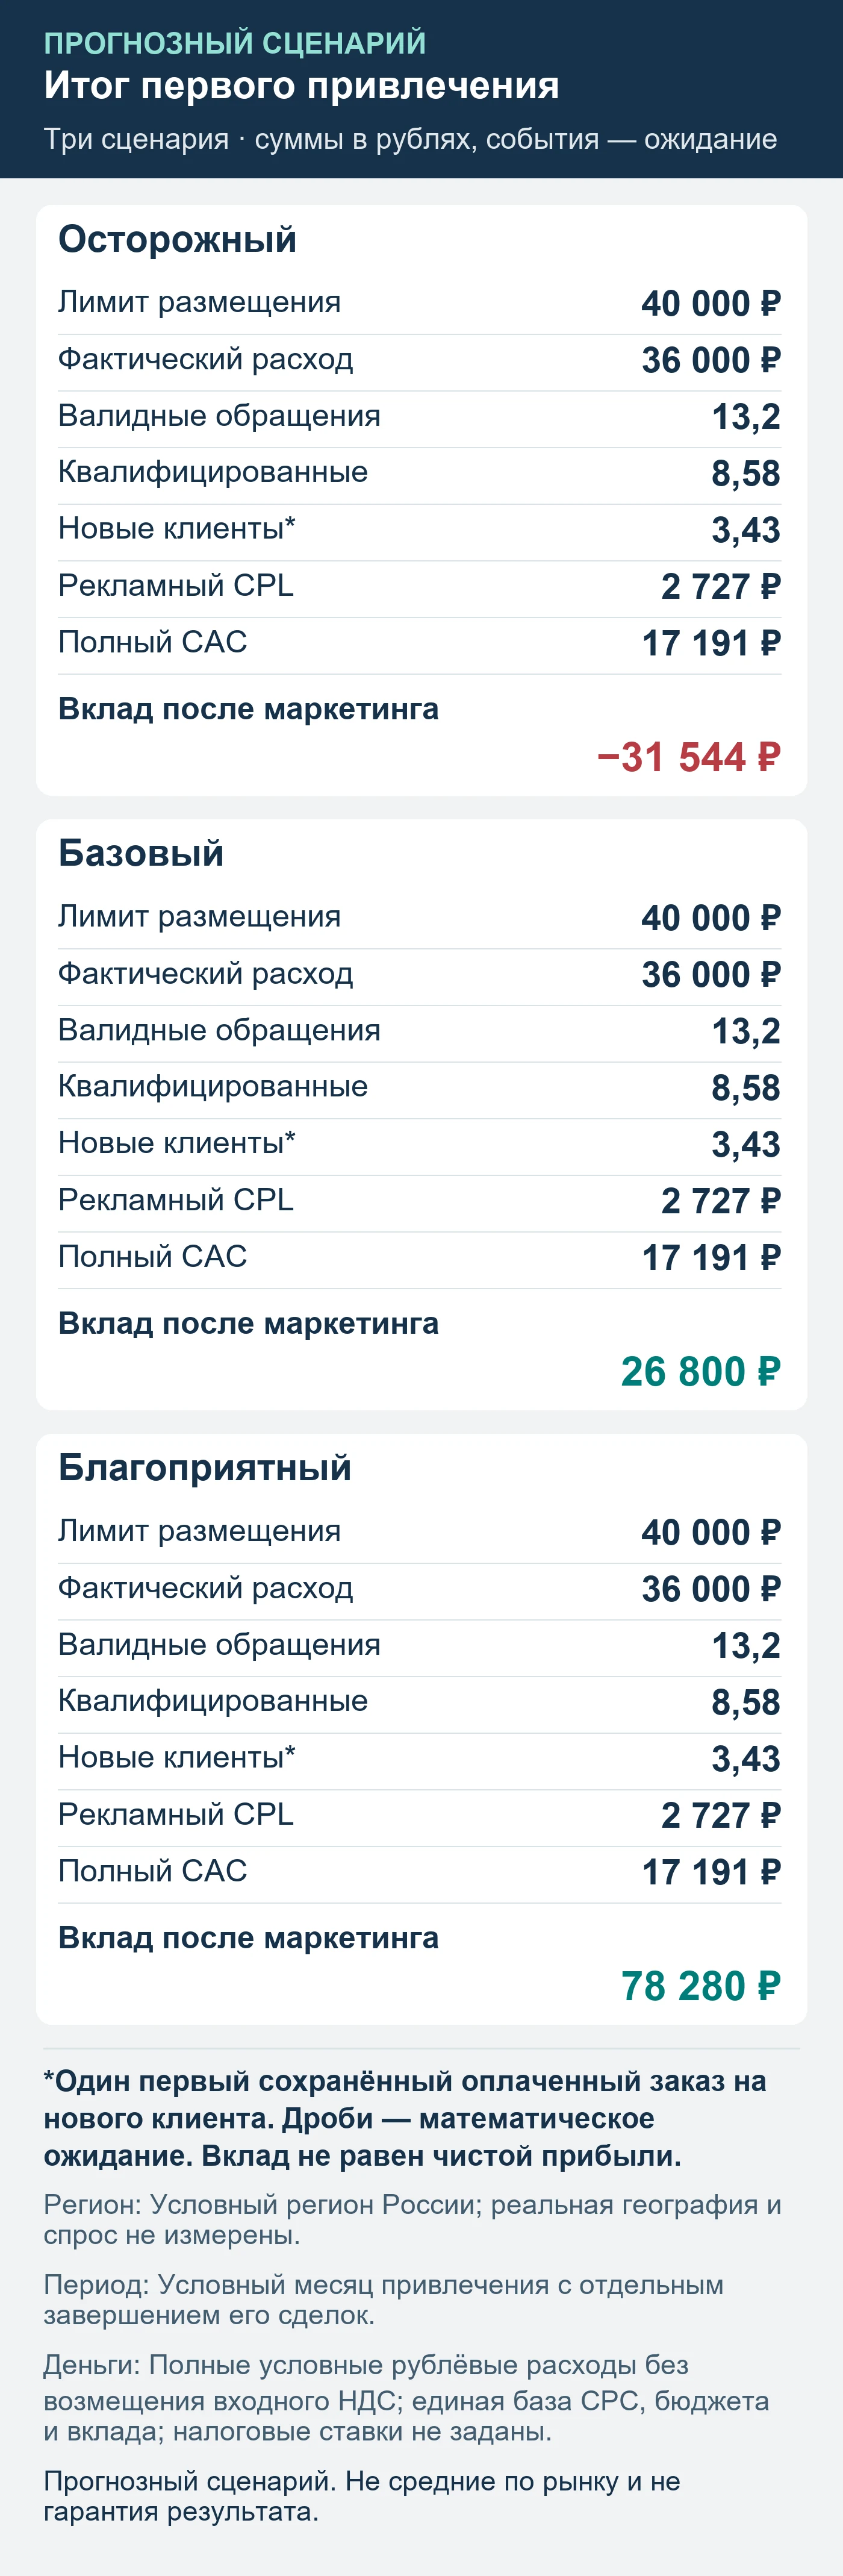
| Показатель | Осторожный | Базовый | Благоприятный |
|---|---|---|---|
| План размещения | 40 000 ₽ | 40 000 ₽ | 40 000 ₽ |
| Фактический сценарный расход | 36 000 ₽ | 36 000 ₽ | 36 000 ₽ |
| CPC | 150 ₽ | 150 ₽ | 150 ₽ |
| Клики | 240 | 240 | 240 |
| Клик → валидное обращение | 5,5% | 5,5% | 5,5% |
| Доля квалифицированных | 65% | 65% | 65% |
| Квалифицированное → оплата | 40% | 40% | 40% |
| Валидные обращения | 13,2 | 13,2 | 13,2 |
| Квалифицированные обращения | 8,58 | 8,58 | 8,58 |
| Сохранённые оплаты | 3,43 | 3,43 | 3,43 |
| Работа и фиксированные инструменты | 19 000 ₽ | 19 000 ₽ | 19 000 ₽ |
| Дополнительный маркетинг | 4 000 ₽ | 4 000 ₽ | 4 000 ₽ |
| Вклад сохранённой продажи | 8 000 ₽ | 25 000 ₽ | 40 000 ₽ |
| Рекламный CPL | 2 727 ₽ | 2 727 ₽ | 2 727 ₽ |
| CPQL | 4 196 ₽ | 4 196 ₽ | 4 196 ₽ |
| Полный маркетинговый CAC | 17 191 ₽ | 17 191 ₽ | 17 191 ₽ |
| Вклад после маркетинга | -31 544 ₽ | 26 800 ₽ | 78 280 ₽ |
| Неизрасходованный план размещения | 4 000 ₽ | 4 000 ₽ | 4 000 ₽ |
Период: Условный месяц привлечения с отдельным завершением его сделок. Регион: Условный регион России; реальная география и спрос не измерены. Денежная база: Полные условные рублёвые расходы без возмещения входного НДС; единая база CPC, бюджета и вклада; налоговые ставки не заданы. Условные входные значения заданы редакцией для объяснения формул; они не измерены в рекламном кабинете. Вклад после маркетинга не равен чистой прибыли.
Повторные периоды и LTV не рассчитаны. В реальном абонентском наблюдении накапливают исполненный вклад и отдельно учитывают прекращение обслуживания.
Дробные события — математические ожидания. Расход ограничен условно доступными кликами; свободные производственные мощности проверяются отдельно. Полный CAC включает размещение, работу специалиста и дополнительные расходы привлечения. Вклад после маркетинга не является чистой прибылью: прочие постоянные расходы и налоги здесь не рассчитаны. Все денежные входы заданы на одной базе полных рублёвых затрат без возмещения входного НДС.
Порядок запуска бухгалтерской компании
- Определите принимаемые задачи и объёмы.
- Заполните бриф перехода и обслуживания.
- Раскройте тариф и отдельные работы.
- Подтвердите процесс передачи данных.
- Разделите договор и первое исполнение.
- Оцените вклад без желаемых будущих периодов.
Для настройки Директа нужны сайт и подтверждённые условия обслуживания.
Источники и границы проверки
Яндекс Директ: материал о продвижении бухгалтерских услуг; требования к сайту и оформлению объявления; географический таргетинг. Проверено 2026-10-04. Практическая таблица — редакционный инструмент; спрос, частотность и рыночные конверсии не измерены.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Настройка Яндекс Директа
Вывести предложение к людям, которые уже ищут ваш продукт. С понятной структурой кампаний и измерением обращений.
Состав работы ↗