Больше заказов со скидкой ещё не доказывает дополнительную пользу акции. Часть покупателей могла купить и по обычной цене, часть перенесла заказ на период скидки. Проверяйте фактический вклад и последствия после окончания предложения.
Сформулируйте вопрос до запуска
Определите цель: привлечь новых покупателей, освободить запас или заполнить конкретное свободное время. Для этих задач нужны разные показатели. Простое увеличение выручки не отвечает на все вопросы одновременно.
Сохраните цену, состав, сроки и условия предложения. Сравнение теряет смысл, если во время акции изменился сам продукт или доступность.
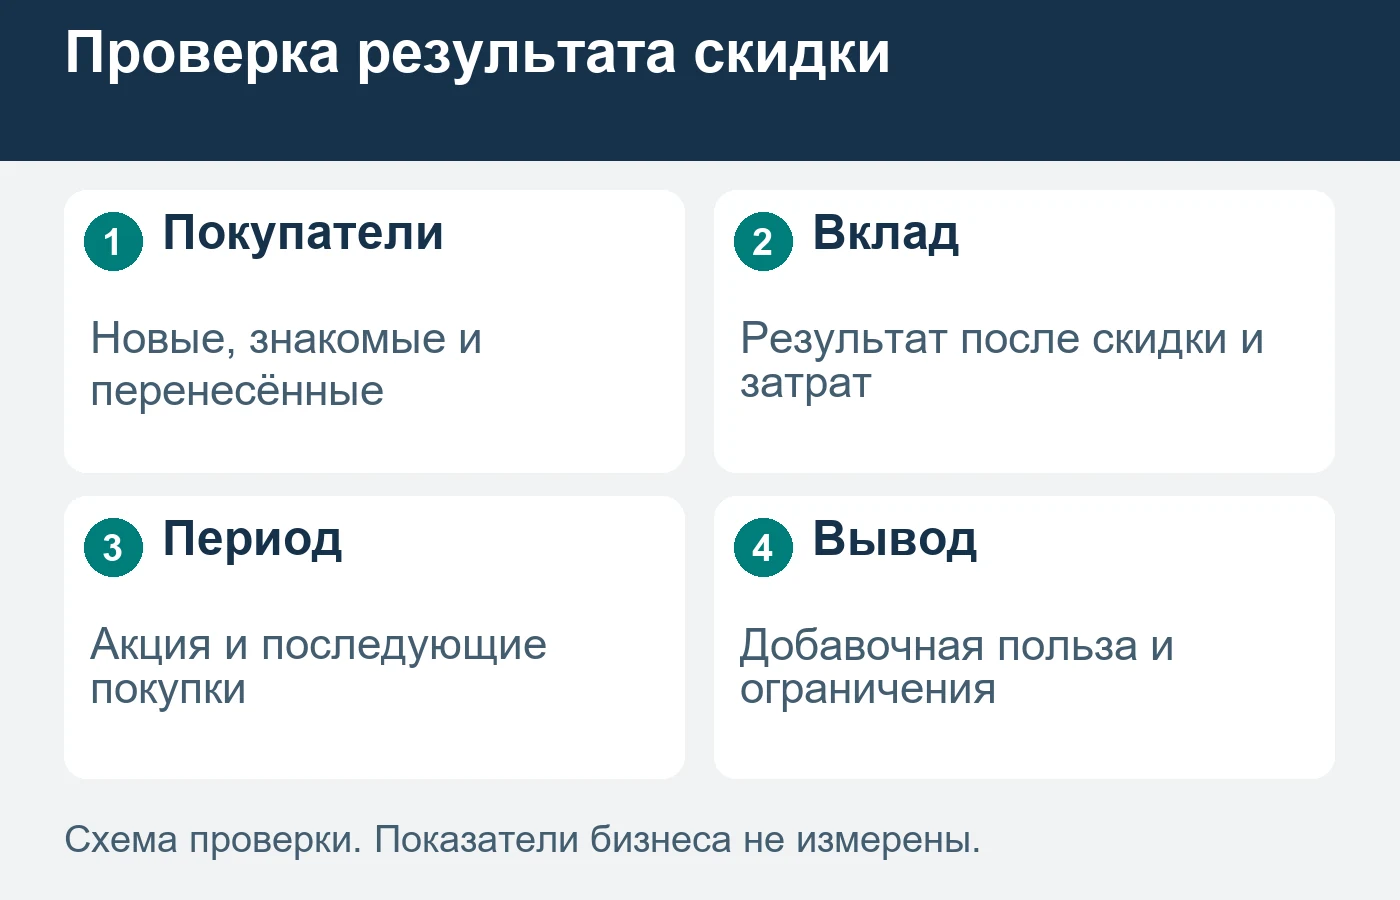
Разделите наблюдаемые группы
| Группа | Что известно | Что нельзя предполагать |
|---|---|---|
| Новый покупатель | Нет прежней покупки по принятому определению | Обязательно пришёл только из-за скидки |
| Знакомый клиент | Есть история | Купил бы тот же объём без акции |
| Перенесённый заказ | Известно изменение срока | Все покупки акции были дополнительными |
| Неизвестная история | Нет достаточных оснований | Можно уверенно отнести к новым |
Само деление групп не устанавливает причинный эффект. Для него нужен доступный контроль или сопоставление условий с признанными ограничениями. Не восстанавливайте отсутствующий контрфакт из рассказа одного покупателя.
Проверьте вклад и последствия
ROAS по выручке может выглядеть лучше, а вклад после скидки, исполнения и рекламы — хуже. Используйте согласованный состав затрат и не называйте его чистой прибылью без соответствующего учёта.
Вопрос после акции: «Сколько подтверждённого вклада сохранилось с учётом отмен, возвратов, нагрузки и покупки, которую клиент перенёс с другого срока?»
Посмотрите период после завершения: спад может отражать перенос покупок, сезонность или другие изменения. Отдельно отмечайте задержанные исходы и перегрузку сотрудников. Не считайте созданный заказ завершённым до принятого условия результата.
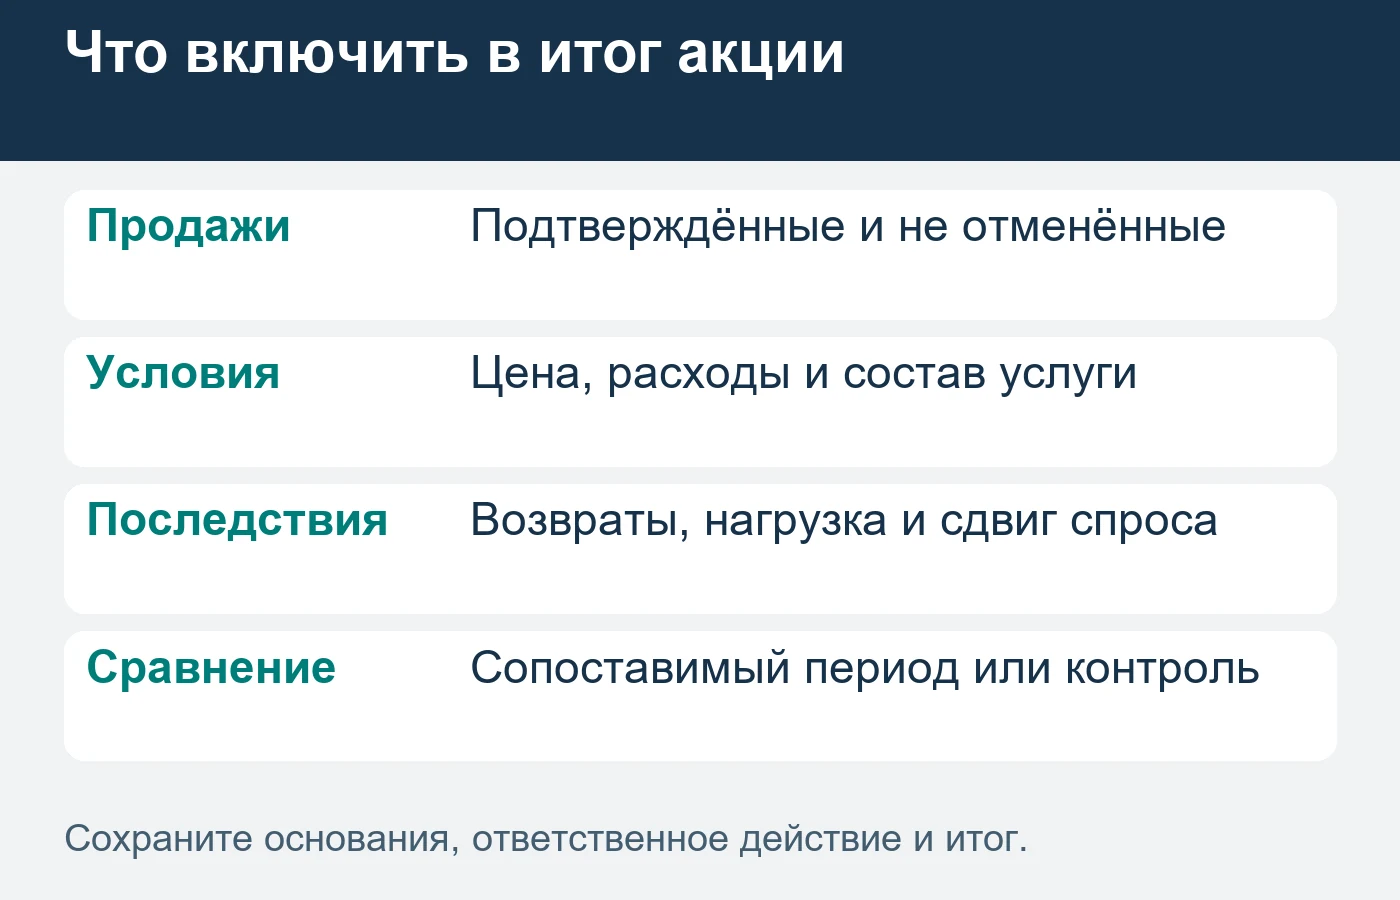
Решите, какую механику повторять
- Сверьте цель, условия и сравниваемые периоды.
- Уточните состав покупателей и неполноту истории.
- Посчитайте подтверждённый вклад по одинаковому правилу.
- Проверьте последующие отмены, покупки и нагрузку.
- Запишите основания продолжения, изменения или отказа.
Если отдельный эффект нельзя надёжно установить, итог должен сохранять эту неопределённость. Другая причина выбора — доступность, состав или удобный срок — тоже заслуживает проверки. Для аналитики подготовьте условия акции и историю заказов; вместе с экономикой рекламы они дадут основание для следующего решения.
Источники и дата проверки
Проверено 7 октября 2026 года. Яндекс Метрика — Что такое офлайн-конверсии; Яндекс Метрика — Модели атрибуции. Порядок проверки, таблица и схемы — редакционная разработка. Числовые примеры, если они приведены, условные и не описывают клиентов автора.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Настройка Яндекс Метрики и целей
Настроить измерение отправленных форм и контактных действий, проверить счётчик и разметку. Получить понятные данные для работы с рекламой и сайтом.
Состав работы ↗