Чтобы оценить рекламу интернет-магазина, свяжите покупку в аналитике с окончательным состоянием заказа в учёте. Оформление, платёж и сохранённая продажа — разные события. Отмена после оплаты или частичный возврат способны оставить красивую выручку в рекламном отчёте и убыток в реальном заказе.
Начните с завершённой когорты, для которой уже прошло рабочее окно наблюдения. Его выбирают по фактическому циклу исполнения и возвратов магазина. Эта статья описывает управленческую сверку рекламы, а не устанавливает правовые сроки возврата для покупателя.
Карта заказа от оформления до окончательного итога
| Запись | Устойчивый ключ | Что подтверждает |
|---|---|---|
| Оформление | Внутренний ID заказа | Покупатель создал заказ |
| Платёж | ID операции и связь с заказом | Получение денег на согласованном основании |
| Исполнение | Заказ и отгруженные позиции | Что фактически передано |
| Возврат | Заказ, позиции и операция возврата | Изменение окончательного дохода и затрат |
| Итог | Финальное состояние заказа | Сохранённый вклад выбранной когорты |
В карте анализа не нужны телефоны, адреса и переписка покупателя. Используйте внутренние ключи и агрегированные причины; доступ к подробному заказу остаётся у ответственных сотрудников. Источник визита и источник коммерческого подтверждения храните раздельно.
Если заказ не сопоставился с рекламным визитом, покажите его как несопоставленный. Не распределяйте такие продажи по кампаниям пропорционально расходу и не выдавайте получившуюся оценку за измеренную атрибуцию. Порядок технического события разобран в материале об электронной коммерции.
Полная отмена, частичный возврат и замена
Полная отмена до исполнения и возврат уже доставленного товара требуют разных затрат. В первом случае может не быть доставки, во втором остаются упаковка, обработка и обратная логистика. Нулевая окончательная выручка не означает нулевых расходов.
При частичном возврате сохраняйте состав оставшихся позиций и окончательные суммы. Не считайте каждую оставшуюся вещь отдельным новым клиентом. Замена также требует связи с исходным заказом: повторная техническая отправка не создаёт новую покупку из рекламы автоматически.
Обсудите с учётом, какие расходы возвращаются, какие сохраняются и как учитывается пригодный товар, вернувшийся на склад. Простое вычитание всей первоначальной себестоимости при полном возврате может дважды занизить результат, если товар снова принят в остатки. Невосстановимые потери фиксируют отдельно.
Редакционное замечание: отрицательная сумма в самодельном событии не доказывает, что рекламный сервис правильно пересчитал исходную покупку. Сначала проверьте поддерживаемый контракт выбранной интеграции.
Вклад заказа после исполнения
Используйте окончательный доход и согласованный набор переменных расходов: сохранённую себестоимость, комиссии, упаковку, доставку за счёт магазина, обработку и обратную логистику. Скидка уже должна учитываться в соответствующей сумме дохода, её нельзя вычесть повторно.
Результат группы должен включать расходы неудавшихся заказов. Если суммировать только прибыль сохранившихся покупок, а отмены убрать целиком, результат будет завышен. Для модели средний вклад одной сохранённой продажи можно определить как суммарный вклад всей завершённой когорты до маркетинга, делённый на число первых сохранённых продаж. При нуле таких продаж деление недопустимо: показывайте общий убыток и отсутствие подтверждённого CAC продаж.
Рекламное размещение, работу специалиста и дополнительные расходы привлечения добавляют один раз. Не включайте их одновременно в переменный вклад заказа и в полный CAC. Единая денежная база доходов и расходов важнее красивого коэффициента ROAS. Прочие постоянные расходы и налоги бизнеса оценивают отдельно.
Как обновлять статус без двойного учёта
Сначала определите систему, которая является источником окончательного статуса. Приложение сайта, платёжный сервис и склад могут обновиться в разное время. Сохраняйте время события, время поступления и версию записи, чтобы поздняя старая операция не заменила свежий итог.
У выбранной передачи данных должен быть устойчивый ID. Повтор отправки одной записи не создаёт новую продажу в собственной сверке. Восстановление после сбоя проверяют на разрешённых тестовых данных: принятие записи, обработка и привязка — разные результаты.
Не переносите название remove из корзины на возврат доставленного заказа. Технический контракт Ecommerce описывает действия с товарами; бухгалтерское исправление и изменение статуса CRM имеют другую задачу. Если нужная корректировка не поддерживается выбранным способом, оставьте окончательный результат в управленческом учёте и честно обозначьте расхождение с платформой. Возможные форматы рассматриваются в статье об офлайн-конверсиях.
Проверка исправления на сопоставимых заказах
- Выберите когорту и дату её окончательного закрытия.
- Сведите оформление, платёж, исполнение и возврат по ID.
- Отделите полный возврат, частичный и замену.
- Восстановите расходы, оставшиеся после каждого исхода.
- Проверьте повтор импорта и позднее обновление на тестовых данных.
- Сравните сохранённый вклад, покрытие источника и полный расход привлечения.
Разнесите категории, способы доставки и новых/существующих покупателей. Изменение доли дорогого товара может улучшить общий ROAS и скрыть рост возвратов другой группы. Сравнивайте одинаковые окна наблюдения, а незавершённые заказы показывайте отдельно.
Если причиной стали неверная комплектация на странице или невыполнимый срок доставки, исправляйте предложение и исполнение. Если выбран неподходящий трафик, проверяйте запросы и посадочную страницу. Сам факт возврата не доказывает рекламную причину: она устанавливается по конкретной связи с заказом.
Что проверяет прогнозный сценарий
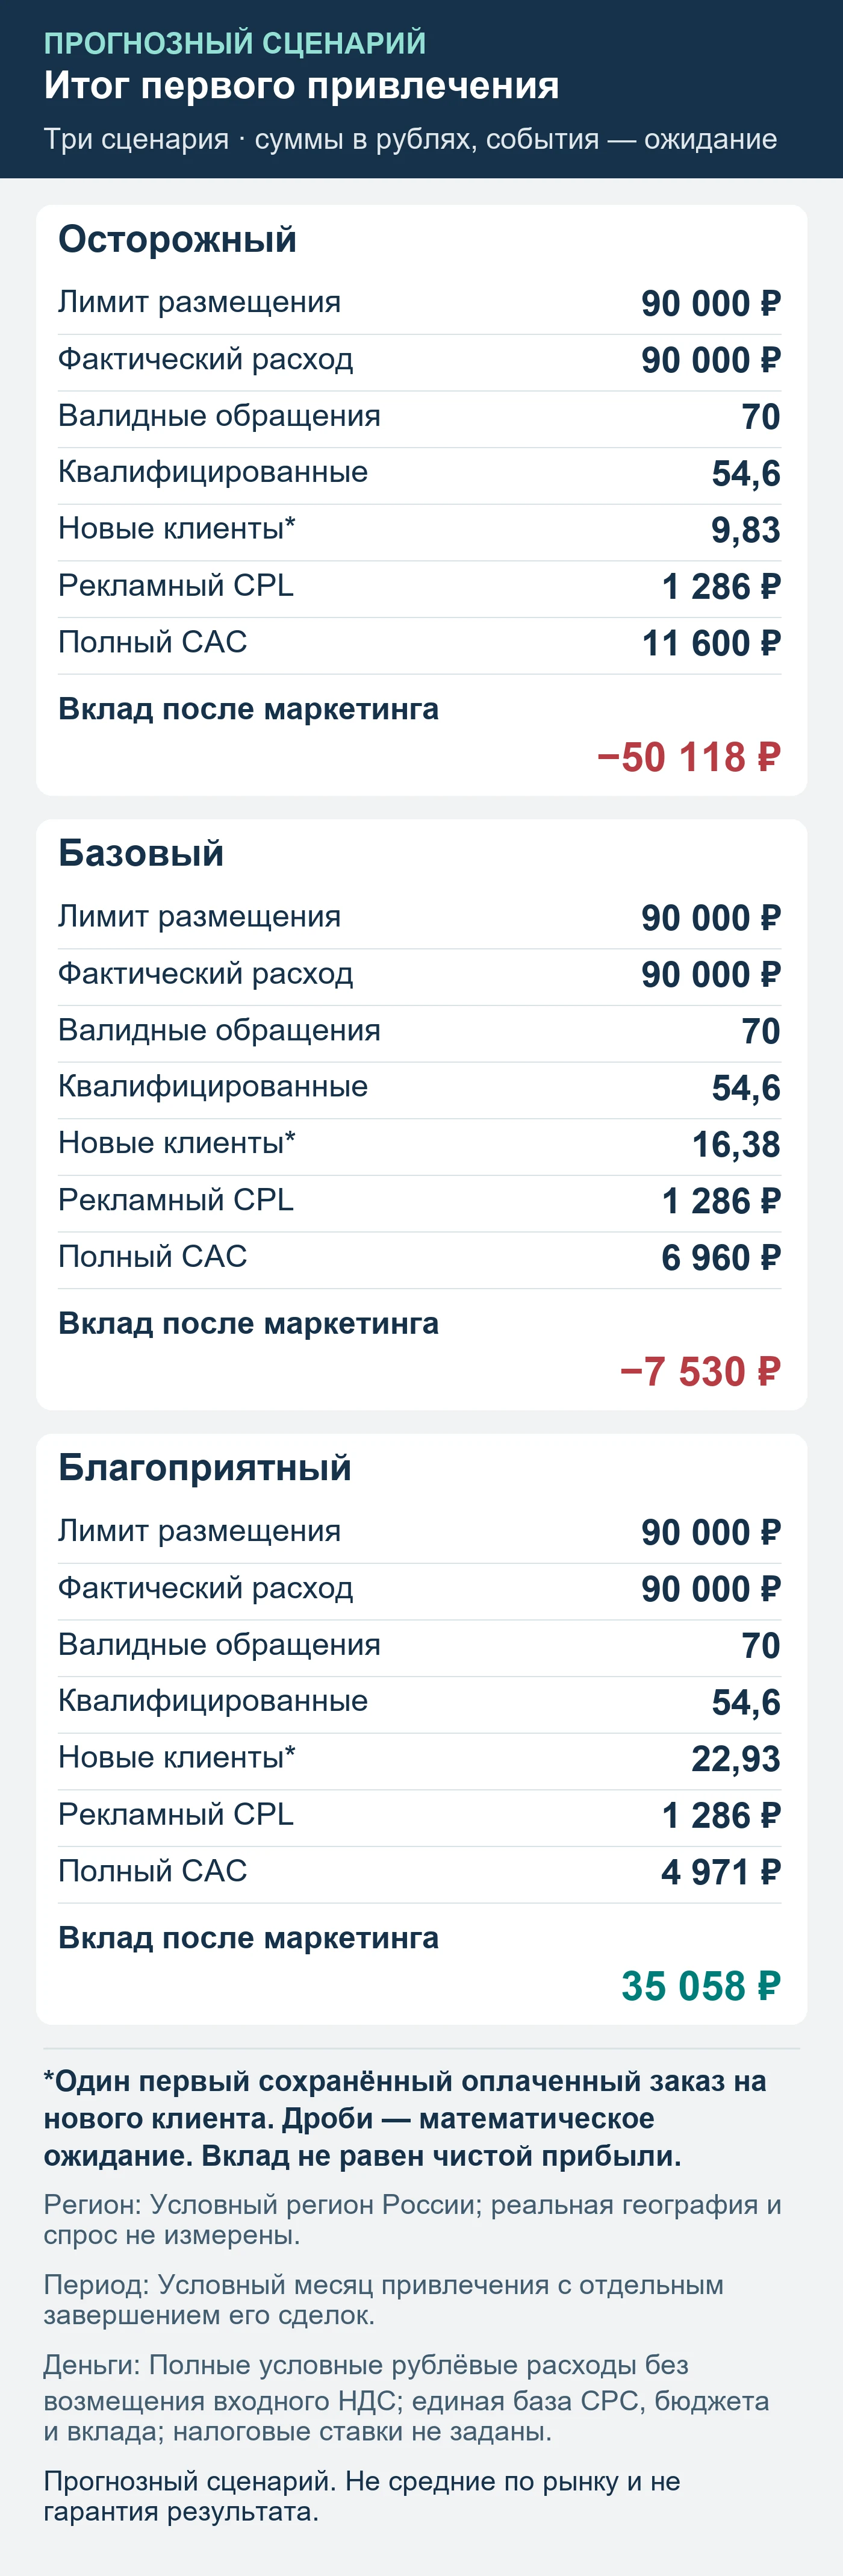
Прогнозный сценарий. Не средние по рынку и не гарантия результата. Все входы условные: они показывают арифметику решения, а не средние цены клика и конверсии отрасли. Период — месяц привлечения в условном регионе России; до исполнения и завершения принятого магазином окна возвратов.
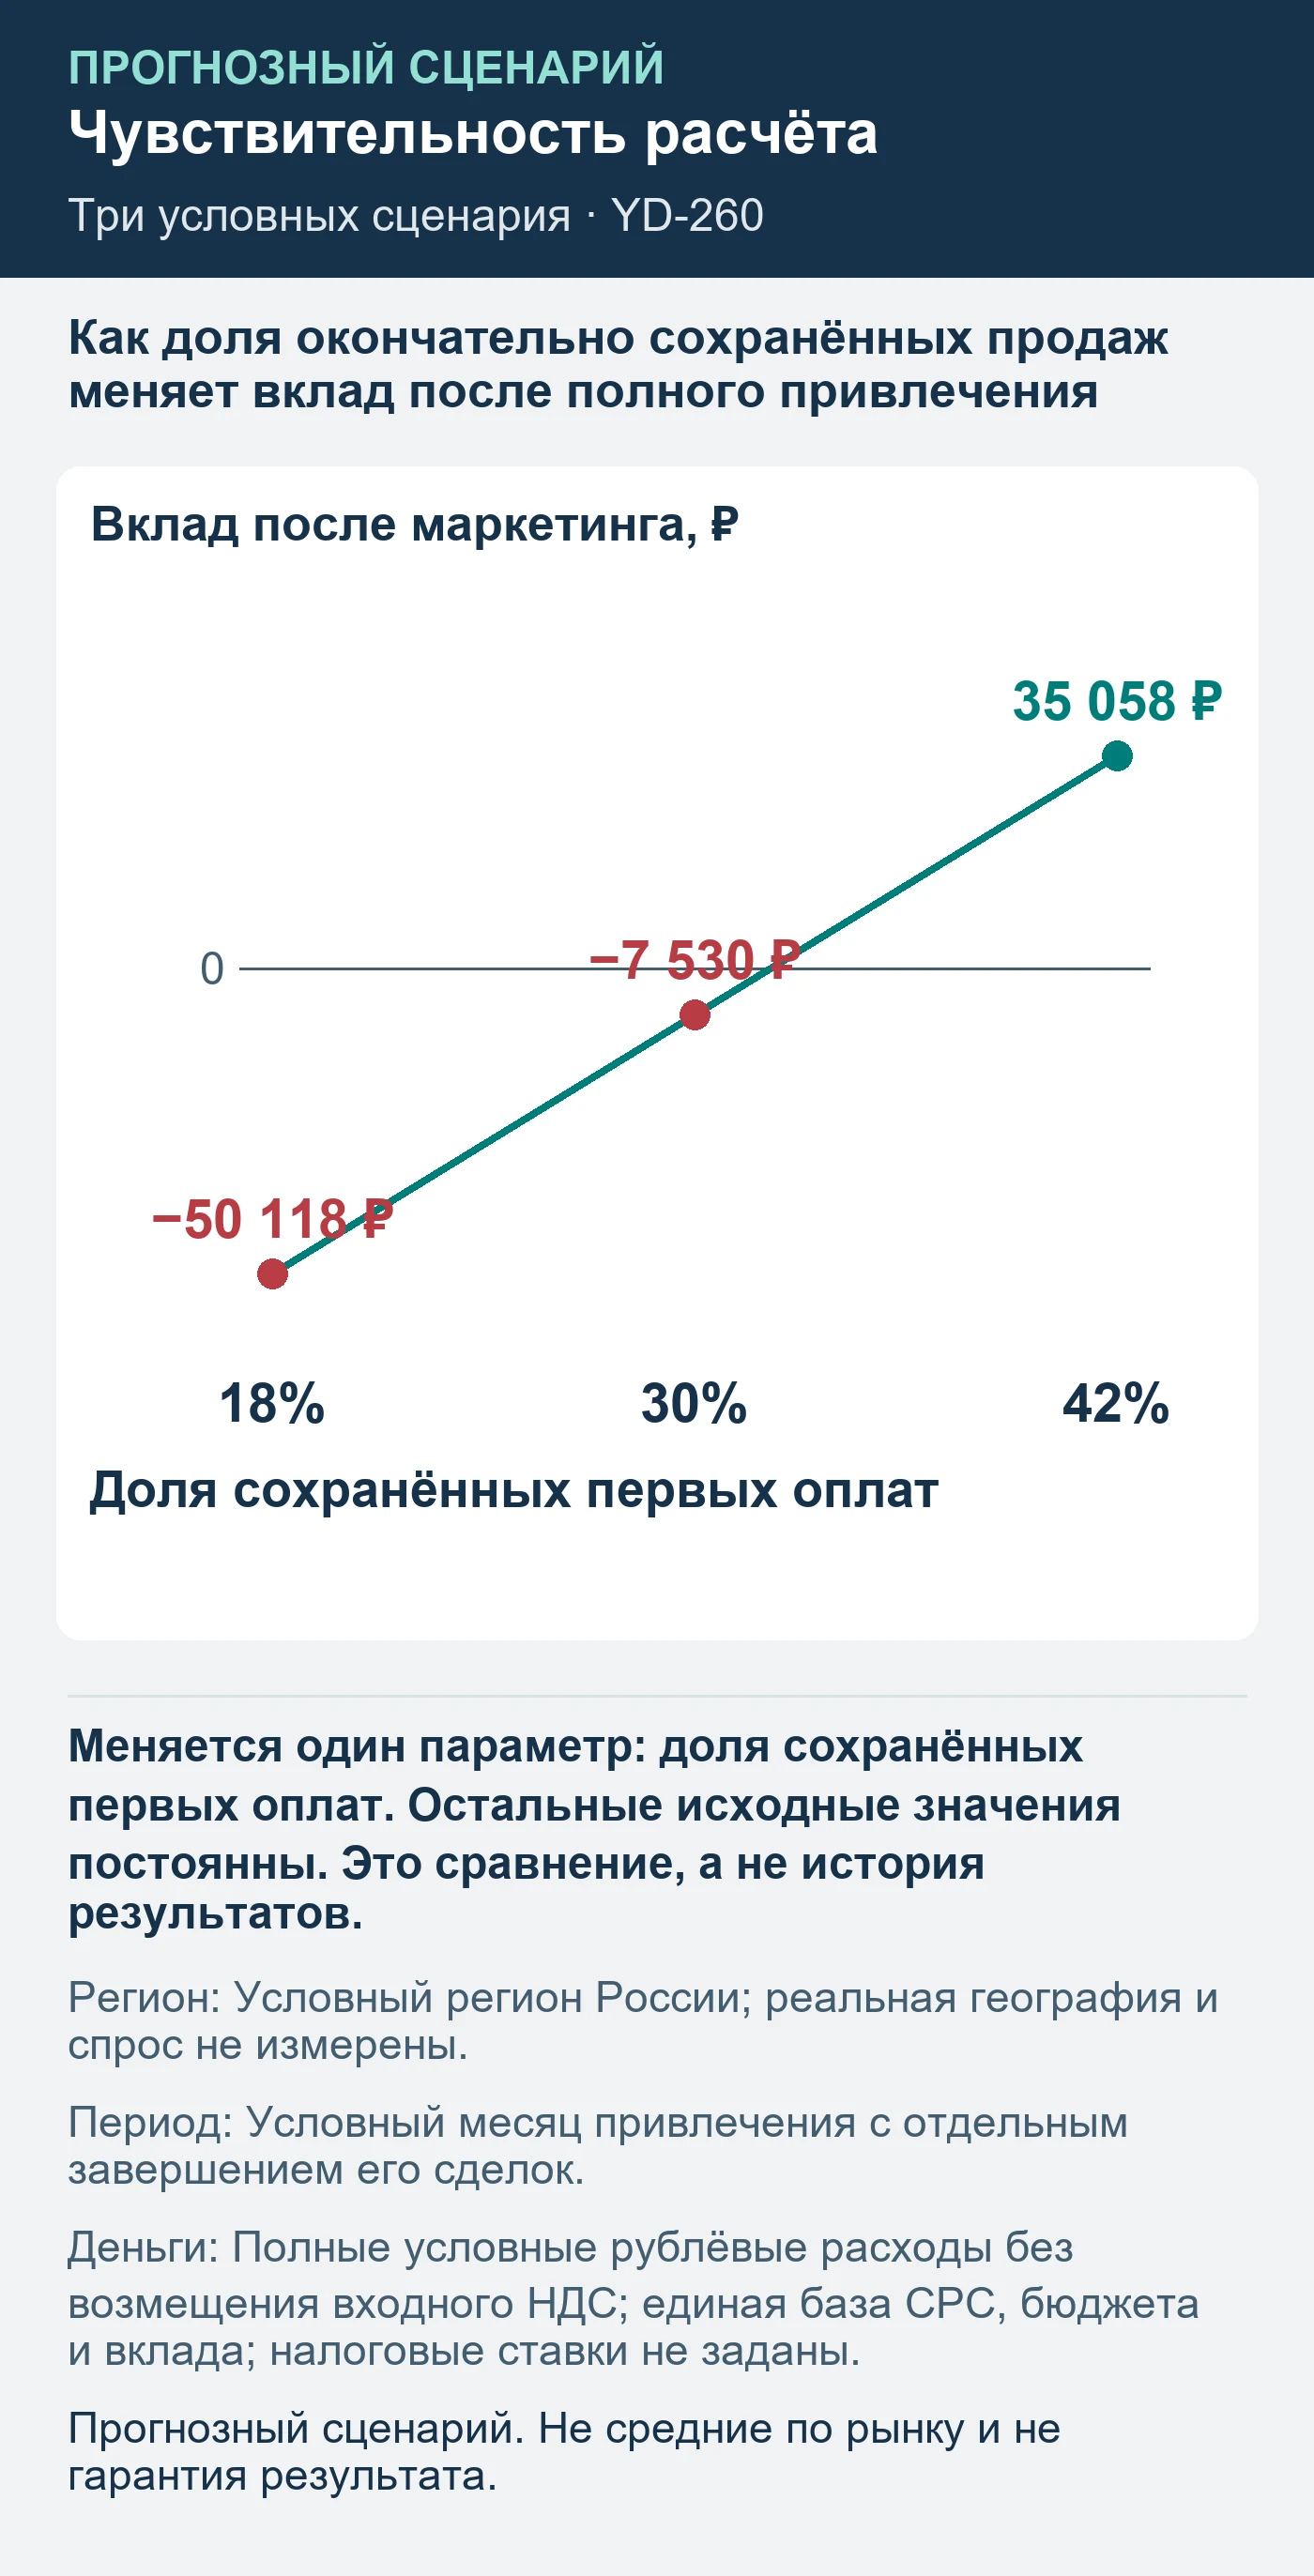
При одинаковом условном бюджете меняется только доля сохранённых продаж. Вклад учитывает расходы неудавшихся заказов; это не сравнение двух реальных периодов.
| Показатель | Осторожный | Базовый | Благоприятный |
|---|---|---|---|
| План размещения | 90 000 ₽ | 90 000 ₽ | 90 000 ₽ |
| Фактический сценарный расход | 90 000 ₽ | 90 000 ₽ | 90 000 ₽ |
| CPC | 90 ₽ | 90 ₽ | 90 ₽ |
| Клики | 1 000 | 1 000 | 1 000 |
| Клик → валидное обращение | 7% | 7% | 7% |
| Доля квалифицированных | 78% | 78% | 78% |
| Квалифицированное → оплата | 18% | 30% | 42% |
| Валидные обращения | 70 | 70 | 70 |
| Квалифицированные обращения | 54,6 | 54,6 | 54,6 |
| Сохранённые оплаты | 9,83 | 16,38 | 22,93 |
| Работа и фиксированные инструменты | 18 000 ₽ | 18 000 ₽ | 18 000 ₽ |
| Дополнительный маркетинг | 6 000 ₽ | 6 000 ₽ | 6 000 ₽ |
| Вклад сохранённой продажи | 6 500 ₽ | 6 500 ₽ | 6 500 ₽ |
| Рекламный CPL | 1 286 ₽ | 1 286 ₽ | 1 286 ₽ |
| CPQL | 1 648 ₽ | 1 648 ₽ | 1 648 ₽ |
| Полный маркетинговый CAC | 11 600 ₽ | 6 960 ₽ | 4 971 ₽ |
| Вклад после маркетинга | -50 118 ₽ | -7 530 ₽ | 35 058 ₽ |
| Неизрасходованный план размещения | 0 ₽ | 0 ₽ | 0 ₽ |
Период: Условный месяц привлечения с отдельным завершением его сделок. Регион: Условный регион России; реальная география и спрос не измерены. Денежная база: Полные условные рублёвые расходы без возмещения входного НДС; единая база CPC, бюджета и вклада; налоговые ставки не заданы. Условные входные значения заданы редакцией для объяснения формул; они не измерены в рекламном кабинете. Вклад после маркетинга не равен чистой прибыли.
Не считайте отменённый заказ сохранённой продажей. Если магазин не знает окончательных затрат возврата, результат пока нельзя использовать для увеличения расхода.
Дробные события — математические ожидания. Расход ограничен условно доступными кликами; свободные производственные мощности проверяются отдельно. Полный CAC включает размещение, работу специалиста и дополнительные расходы привлечения. Вклад после маркетинга не является чистой прибылью: прочие постоянные расходы и налоги здесь не рассчитаны. Все денежные входы заданы на одной базе полных рублёвых затрат без возмещения входного НДС.
Для аудита рекламы подготовьте обезличенную карту статусов, расходов и выбранного окна. Начните со сверки категории, а затем принимайте решение о бюджете.
Источники и границы проверки
Яндекс: «Передача данных об электронной коммерции». Проверено 2026-10-05. Практическая таблица — редакционный инструмент; спрос, частотность и рыночные конверсии не измерены.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Настройка Яндекс Директа
Вывести предложение к людям, которые уже ищут ваш продукт. С понятной структурой кампаний и измерением обращений.
Состав работы ↗