Полезный аудит Яндекс Директа заканчивается решениями, которые можно проверить. Владелец понимает, где подтверждена ошибка, где данных недостаточно, какое действие предлагается и по какому признаку оценят его результат. Перечень замечаний к заголовкам и настройкам без этой связи ещё не объясняет, почему компания получает мало подходящих заказов.
До начала проверки сформулируйте бизнес-вопрос. Например: теряются ли обращения после перехода, какие направления приводят неподходящих клиентов или почему расходы растут быстрее сохранённых оплат. Этот вопрос задаёт границы аудита и помогает не оплачивать исследование всего подряд.
Подготовьте данные и безопасный доступ
Для анализа нужны настройки кампаний, статистика за согласованный период, сведения о сайте и определение коммерческого результата. Добавьте даты существенных изменений: замены формы, перерыва в работе, изменения цен, поставок или графика продаж. Иначе падение показателя можно ошибочно приписать рекламе.
Предоставляйте доступ через предусмотренные сервисами роли, с минимальными правами для задачи. В официальной справке Директа описан представитель с доступом только для чтения: он просматривает настройки и статистику без доступа к балансу и оплате. Возможности роли и текущие требования к логину нужно проверить при приглашении. Передавать личный пароль для такой проверки не требуется.
Данные продаж можно подготовить обезличенно: внутренний идентификатор обращения, дата, источник, направление, результат квалификации, первая оплата и возврат. Номера телефонов и переписка целиком не нужны для каждой диагностической задачи. Если связать расход с обращениями нельзя, это отдельное ограничение выводов, которое должно попасть в отчёт.
Согласуйте также режим работы: аудит на чтение не должен незаметно превратиться в изменения кампаний. Для исправлений нужен отдельный перечень действий с ответственным и возможностью отмены. Это позволяет сохранить исходную картину и понять последствия каждого шага.
Разделяйте ошибку, гипотезу и неизвестность
Техническая ошибка воспроизводится. Например, конкретная ссылка ведёт на отсутствующую страницу, а форма показывает успех при отклонённом запросе. Гипотеза описывает возможное улучшение: другое объяснение условий может увеличить долю подходящих обращений. Для неё ещё нужно наблюдение или эксперимент.
Неизвестность — самостоятельный статус. Отсутствующие данные по оплатам нельзя записать как нулевые продажи, а несовпадение кликов и визитов — автоматически назвать потерянным бюджетом. Официальная справка Метрики перечисляет разные причины расхождений, включая загрузку счётчика, блокировщики и особенности переходов. Причину надо установить на конкретном пути пользователя.
Пример формулировки: «На указанной мобильной странице сообщение об успехе появляется до подтверждения приёма формы. Проверка воспроизводится при таком сценарии. Исправить условие показа сообщения; затем проверить приём обращения и диагностическое событие раздельно». Это редакционный образец структуры, не обнаруженная ошибка клиента.
Требуйте доказательство и критерий закрытия
| Поле замечания | Что в нём должно быть | Что не заменяет доказательство |
|---|---|---|
| Наблюдение | Конкретная страница, кампания, срез и дата | «Всё настроено плохо» |
| Основание | Воспроизводимая проверка или сохранённая выгрузка с фильтрами | Один скриншот без периода |
| Ограничение | Какие данные недоступны и что из них нельзя заключить | Умолчание о пропущенных продажах |
| Последствие | Как дефект мешает измерению или приёму подходящего заказа | Обещание роста без расчёта |
| Действие | Точная предлагаемая правка и ответственный | «Улучшить рекламу» |
| Закрытие | Повторная проверка и наблюдаемый результат | Сам факт выполнения настройки |
Такую карточку полезно заполнять для нескольких наиболее значимых находок, а не создавать сотню одинаково срочных рекомендаций. Приложение со всеми наблюдениями допустимо, но основной отчёт должен помогать выбрать порядок действий.
При анализе запросов смотрите намерение и качество поступивших обращений. Высокая кликабельность не доказывает коммерческую полезность. И наоборот, отсутствие оплаты в маленькой незрелой выборке не подтверждает бесполезность направления. Правила сопоставления событий с клиентами разобраны в материале о конверсиях и CRM.
Расставляйте приоритеты по последствиям
Сначала рассматривайте препятствия, которые уже мешают выполнить обещание или принять обращение: неверная страница, неработающий контакт, неподтверждённые условия. Затем — дефекты измерения, из-за которых нельзя корректно оценивать результат и принимать решения. После них идут гипотезы изменения предложения, структуры, объявлений и распределения расходов.
Этот порядок не заменяет оценку масштаба. Ошибка на редко используемой странице и сбой основной формы затрагивают разные объёмы. В отчёте укажите охват проблемы настолько, насколько он подтверждён, а возможный ущерб не выдавайте за точно потерянную выручку.
Косметические замечания тоже могут быть полезны, но их место определяется конкретной задачей. Отсутствующая дополнительная формулировка в объявлении сама по себе не доказывает причину дорогого клиента. Рекомендация должна объяснять, какое ожидание покупателя она уточнит и как проверят её применимость.
- Зафиксируйте вопрос аудита, период и критерий подходящего клиента.
- Сохраните исходные настройки и выгрузки с фильтрами и денежной базой.
- Проверьте путь объявления до обращения и передачи в продажи.
- Сопоставьте расходы, валидные обращения, квалификацию и зрелые оплаты.
- Оформите находки с доказательствами, ограничениями и приоритетами.
- Согласуйте исправления отдельно и проведите повторную проверку после внедрения.
Что считать результатом аудита
Принять отчёт можно, когда владелец понимает ближайшее действие и способ проверить его исполнение. Это может быть устранение конкретного дефекта, сбор недостающих данных или ограниченный тест гипотезы. Обещание гарантированно снизить стоимость клиента не является обязательным или достоверным результатом диагностики.
Если рекомендации внедрены, сохраняйте дату изменения и не меняйте одновременно все элементы без необходимости. Для финансового сравнения нужны сопоставимые условия, учёт сезонности и созревания сделок. Положительная динамика после правки не всегда означает, что именно правка стала её причиной.
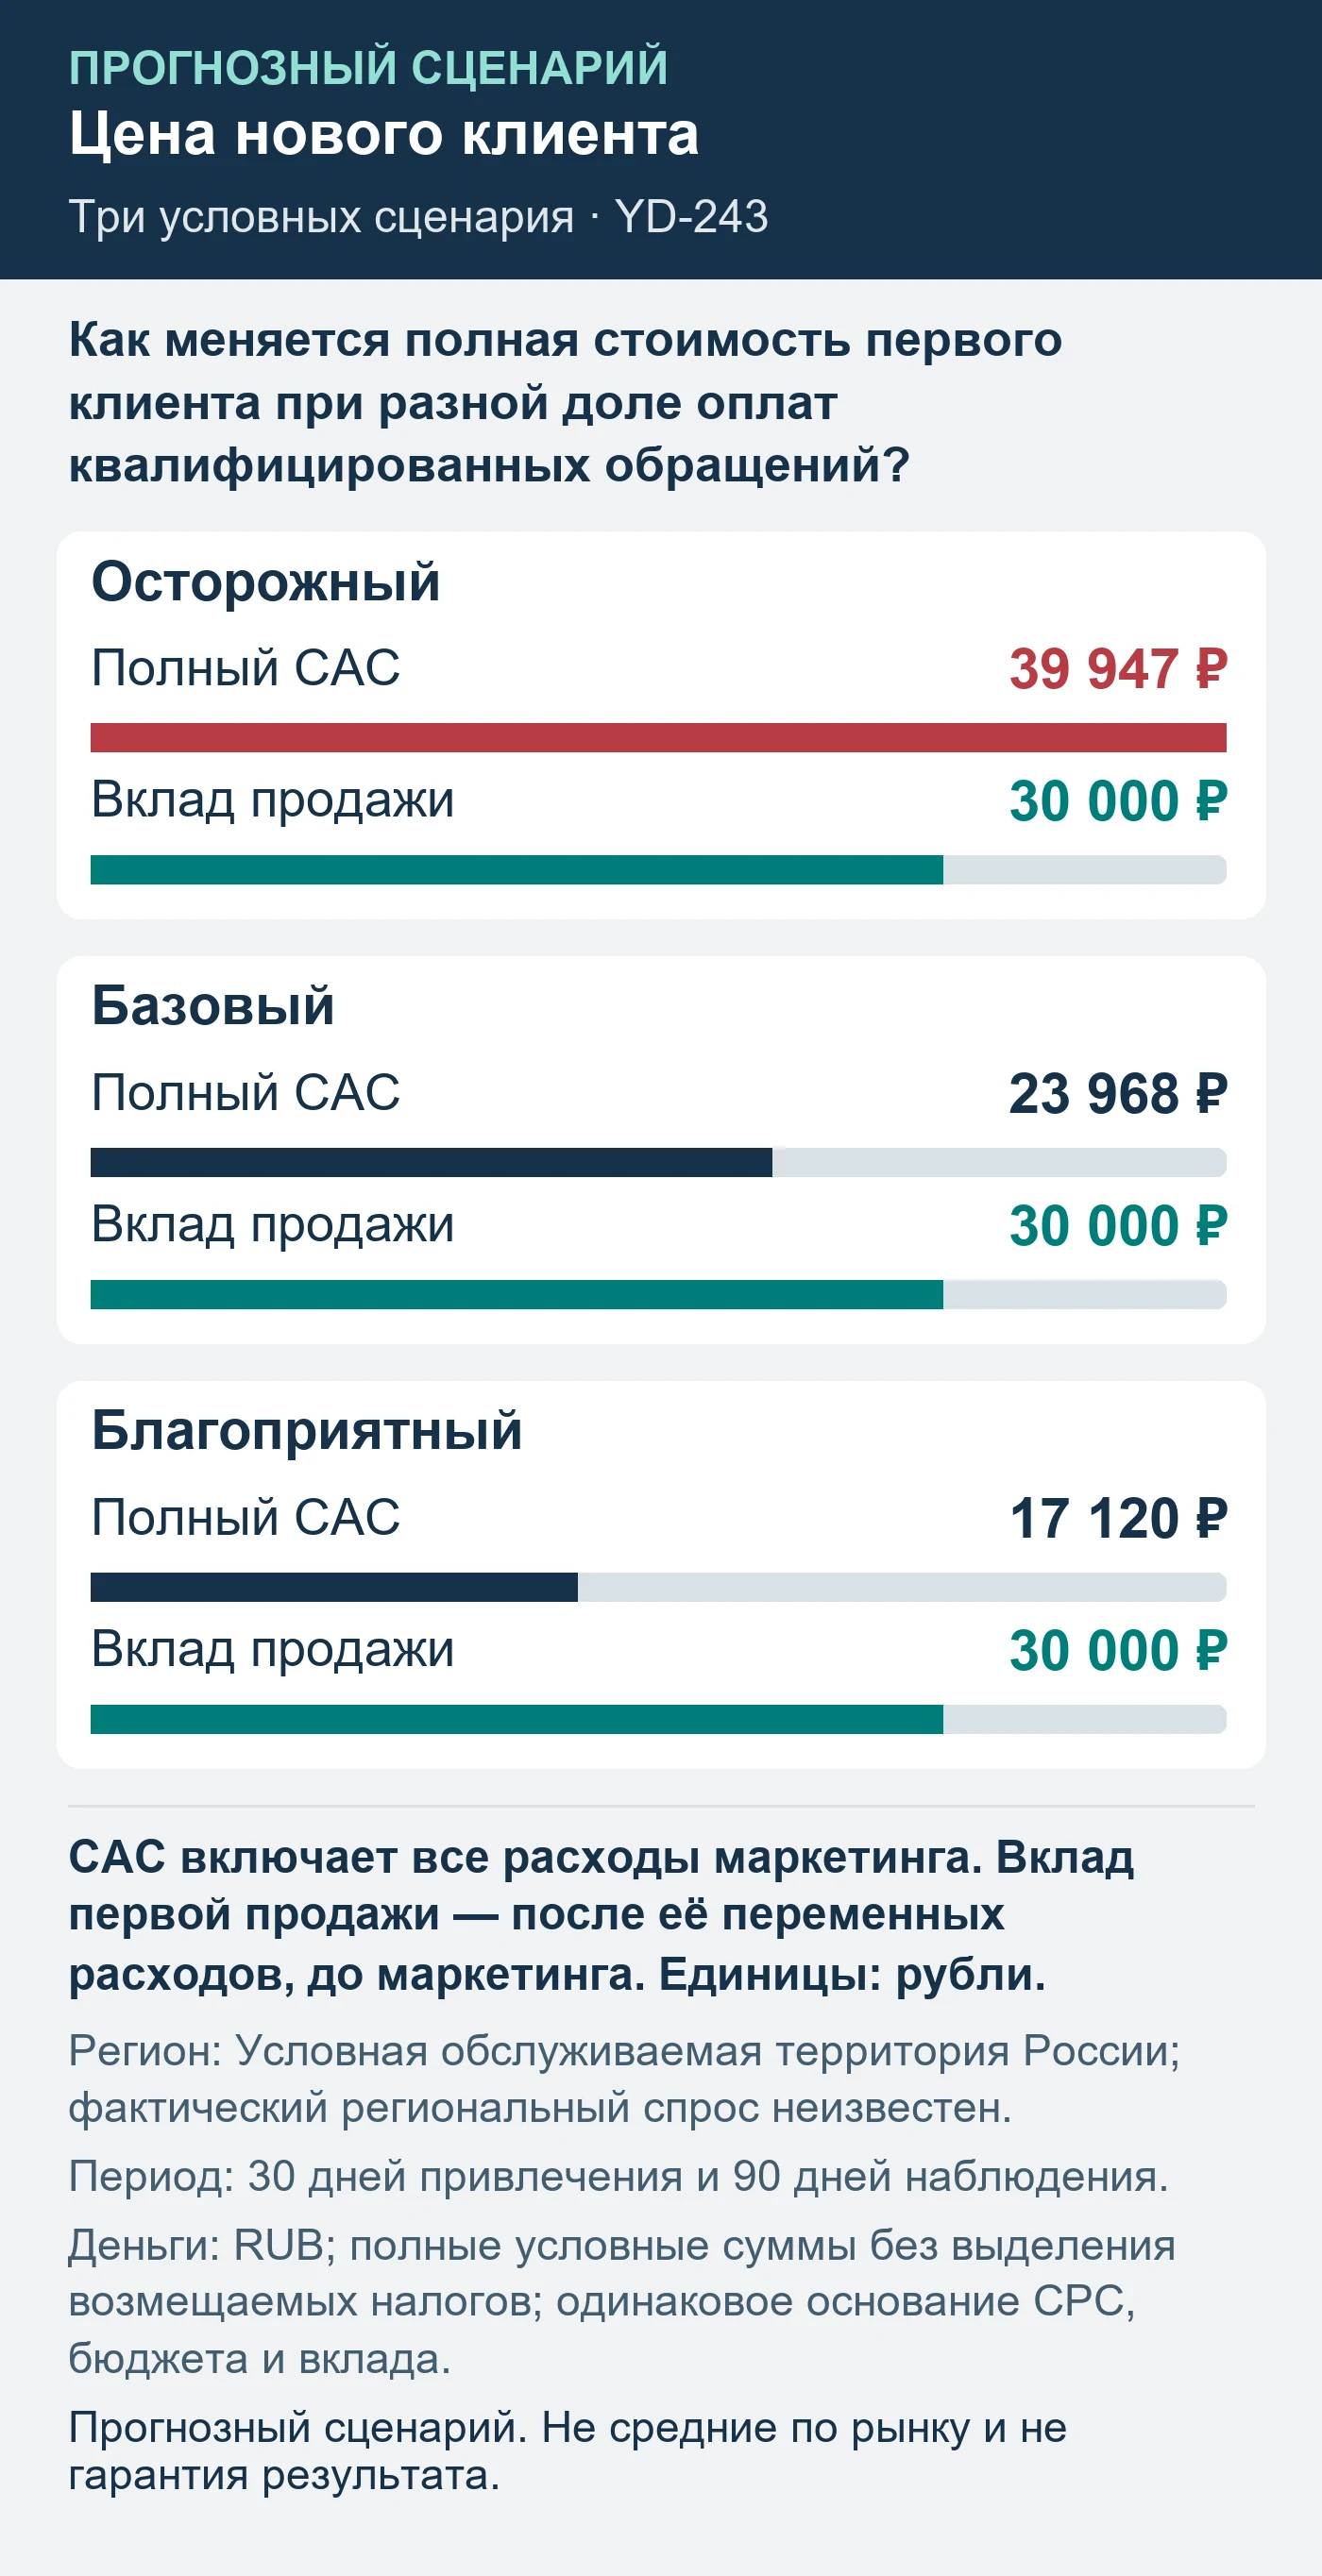
Прогнозный сценарий следующего периода
Прогнозный сценарий. Не средние по рынку и не гарантия результата.
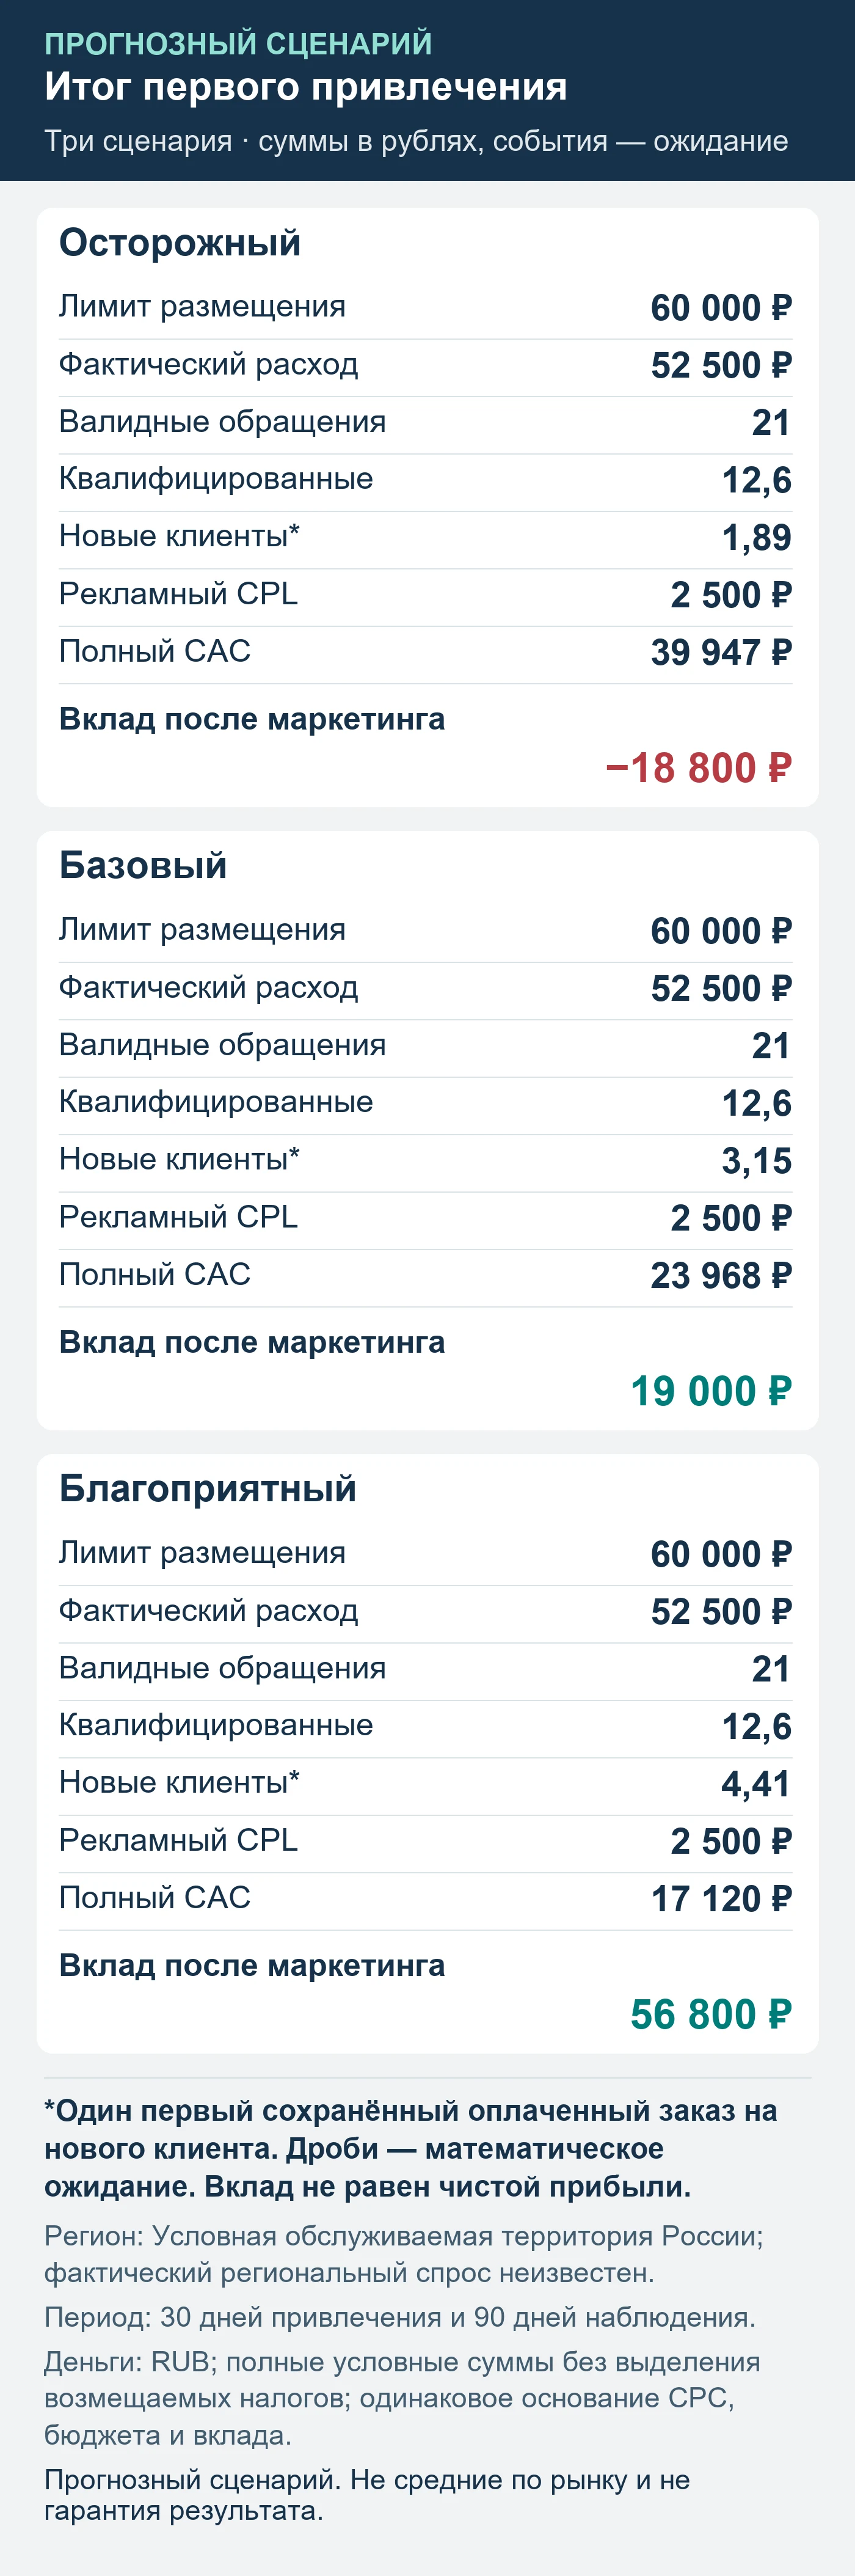
Модель не оценивает эффект аудита. Она показывает, насколько стоимость первого клиента зависит от доли оплат после квалификации в будущем запуске. Рассмотрен месяц привлечения с наблюдением 90 дней, одинаковый лимит 60 000 рублей, CPC 150 рублей и предел 350 кликов. Валидные новые обращения заданы как 6% кликов, квалификация — 60% обращений.
В трёх вариантах оплачивают 15%, 25% и 35% квалифицированных обращений. Вклад после переменных затрат и возвратов условно равен 30 000 рублей; фиксированные расходы маркетинга — 20 000 рублей, дополнительные — 3 000 рублей. Это условные предположения на единой денежной базе, не показатели кабинета и не тариф аудита.
| Показатель | Осторожный | Базовый | Благоприятный |
|---|---|---|---|
| План размещения | 60 000 ₽ | 60 000 ₽ | 60 000 ₽ |
| Фактический сценарный расход | 52 500 ₽ | 52 500 ₽ | 52 500 ₽ |
| CPC | 150 ₽ | 150 ₽ | 150 ₽ |
| Клики | 350 | 350 | 350 |
| Клик → валидное обращение | 6% | 6% | 6% |
| Доля квалифицированных | 60% | 60% | 60% |
| Квалифицированное → оплата | 15% | 25% | 35% |
| Валидные обращения | 21 | 21 | 21 |
| Квалифицированные обращения | 12,6 | 12,6 | 12,6 |
| Сохранённые оплаты | 1,89 | 3,15 | 4,41 |
| Работа и фиксированные инструменты | 20 000 ₽ | 20 000 ₽ | 20 000 ₽ |
| Дополнительный маркетинг | 3 000 ₽ | 3 000 ₽ | 3 000 ₽ |
| Вклад сохранённой продажи | 30 000 ₽ | 30 000 ₽ | 30 000 ₽ |
| Рекламный CPL | 2 500 ₽ | 2 500 ₽ | 2 500 ₽ |
| CPQL | 4 167 ₽ | 4 167 ₽ | 4 167 ₽ |
| Полный маркетинговый CAC | 39 947 ₽ | 23 968 ₽ | 17 120 ₽ |
| Вклад после маркетинга | -18 800 ₽ | 19 000 ₽ | 56 800 ₽ |
| Неизрасходованный план размещения | 7 500 ₽ | 7 500 ₽ | 7 500 ₽ |
Период: 30 дней привлечения и 90 дней наблюдения. Регион: Условная обслуживаемая территория России; фактический региональный спрос неизвестен. Денежная база: RUB; полные условные суммы без выделения возмещаемых налогов; одинаковое основание CPC, бюджета и вклада. Условные входные значения заданы редакцией для объяснения формул; они не измерены в рекламном кабинете. Вклад после маркетинга не равен чистой прибыли.
В расчёте учитывается одна первая сохранённая оплата нового клиента, без повторных продаж. Дробные события — математические ожидания. Осторожный минус показывает цену неопределённости, которую нельзя устранить одним списком рекомендаций. Реальные значения понадобятся для решения о следующем бюджете.
Для аудита Яндекс Директа подготовьте сайт, регион, период и вопрос, на который должен ответить отчёт. По доступным данным можно определить объём проверки и честно отделить подтверждённые проблемы от предположений.
Источники: Яндекс Директ — «Управление представителями», «Отчёт “Поисковые запросы”»; Яндекс Метрика — «Подключение отчётов по Директу». Проверено 4 октября 2026 года.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Аудит рекламы в Яндекс Директе
Получить независимый разбор кампаний и список конкретных действий: что мешает обращениям и что исправлять в первую очередь.
Состав работы ↗