Разные цифры Директа, Метрики и CRM не всегда означают поломку. Системы могут считать разные события, относить их к разным датам и использовать разные правила назначения источника. До изменения бюджета выберите одну обезличенную сделку и восстановите её путь. Общие итоги без этого сравнения редко показывают причину расхождения.
Атрибуция — правило, по которому результат связывают с источником. Оно полезно для оценки канала, но не превращает каждую связанную конверсию в дополнительного уникального клиента. Оплата одной покупки не становится двумя покупками, если она появилась в двух моделях отчёта.
Сначала сравнить одинаковые сущности
Проверьте, что называется результатом: достижение цели, визит с конверсией, созданный заказ, полученная оплата или сохранённый первый заказ. Менеджер может закрыть сделку позже, чем клиент заполнил форму. Кроме того, одно обращение вызывает несколько действий на сайте.
Выберите одинаковый период и часовой пояс, зафиксируйте фильтры и охват устройств. Повторные клиенты, звонки и офлайн-события требуют своих правил. Если один отчёт показывает только сайт, а другой включает телефонные обращения, совпадение итогов не является обязательным условием исправности.
Таблица одной сделки
| Вопрос | Директ или Метрика | CRM и учёт |
|---|---|---|
| Что посчитано | Название и условие цели | Обращение, заказ или платёж |
| Какая дата | Правило даты отчёта | Дата первого запроса и результата |
| Какой источник | Выбранная модель атрибуции | Сохранённое правило происхождения |
| Как подтверждена связь | Визит и доступный идентификатор | Внутренний ключ клиента и заказа |
| Что произошло позже | Доступные события | Исполнение, отмена, возврат |
| Где есть пробел | Недоступное измерение | Неизвестный источник или потеря связи |
В каждую строку внесите фактическое основание, а не ожидание совпадения. Рабочая таблица должна позволять объяснить путь в обе стороны. Если ключа связи нет, пометьте результат как несопоставленный: одинаковая сумма и близкое время не всегда доказывают одну и ту же сделку.
Модель выбирается под вопрос
Последний переход описывает непосредственный источник текущего визита. Другие доступные модели используют историю взаимодействий и могут учитывать несколько устройств. Поэтому повторный прямой заход после рекламы способен получить разное назначение источника в разных отчётах.
Проверяйте актуальные названия в интерфейсе. С мая 2026 года часть прежних моделей отключена; старый скрин или сохранённая инструкция не гарантируют доступность того же варианта. В журнале проверки укажите фактически выбранную модель и дату. Не восстанавливайте устаревшее название догадкой.
Модели не следует складывать. Полезно сравнить их на одной цели и одном периоде, чтобы увидеть чувствительность вывода. Но сумма результатов нескольких правил назначения источника не является числом уникальных продаж. Для такого числа нужен коммерческий реестр клиентов и заказов.
Изменение стратегии — отдельное действие
Модель в рекламной стратегии влияет на данные, которые использует алгоритм. При оплате за конверсии она также связана с тем, какие визиты засчитываются и оплачиваются. Поэтому переключение ради «более красивого» числа может менять реальную работу кампании.
Сначала сравните сформированные отчёты без изменения рабочих настроек. Зафиксируйте цель решения, ожидаемый смысл и ограничения. Если требуется изменение стратегии, согласуйте его отдельно и сохраните исходные параметры, чтобы сравнение не смешалось с одновременной правкой целей и бюджета.
Порядок разбора расхождения
- Выберите один подтверждённый результат и безопасные ключи связи.
- Запишите события, даты и источники в таблицу.
- Сверьте цель, период, фильтры и модель каждого отчёта.
- Проверьте сохранение источника в CRM и доступность аналитического визита.
- Отделите объяснимое отличие правил от технического разрыва.
- Исправьте конкретную ошибку и повторите сверку той же записи.
- Только затем оцените, насколько расхождение влияет на решение о бюджете.
Редакционное замечание: атрибутированный результат показывает связь по выбранному правилу. Он сам по себе не доказывает дополнительную продажу, которой без рекламы не было бы.
Для коммерческой оценки используйте определение конверсий и продаж. При неполном покрытии вывод может оставаться ограниченным, даже если техническая настройка исправна.
Что проверяет прогнозный сценарий
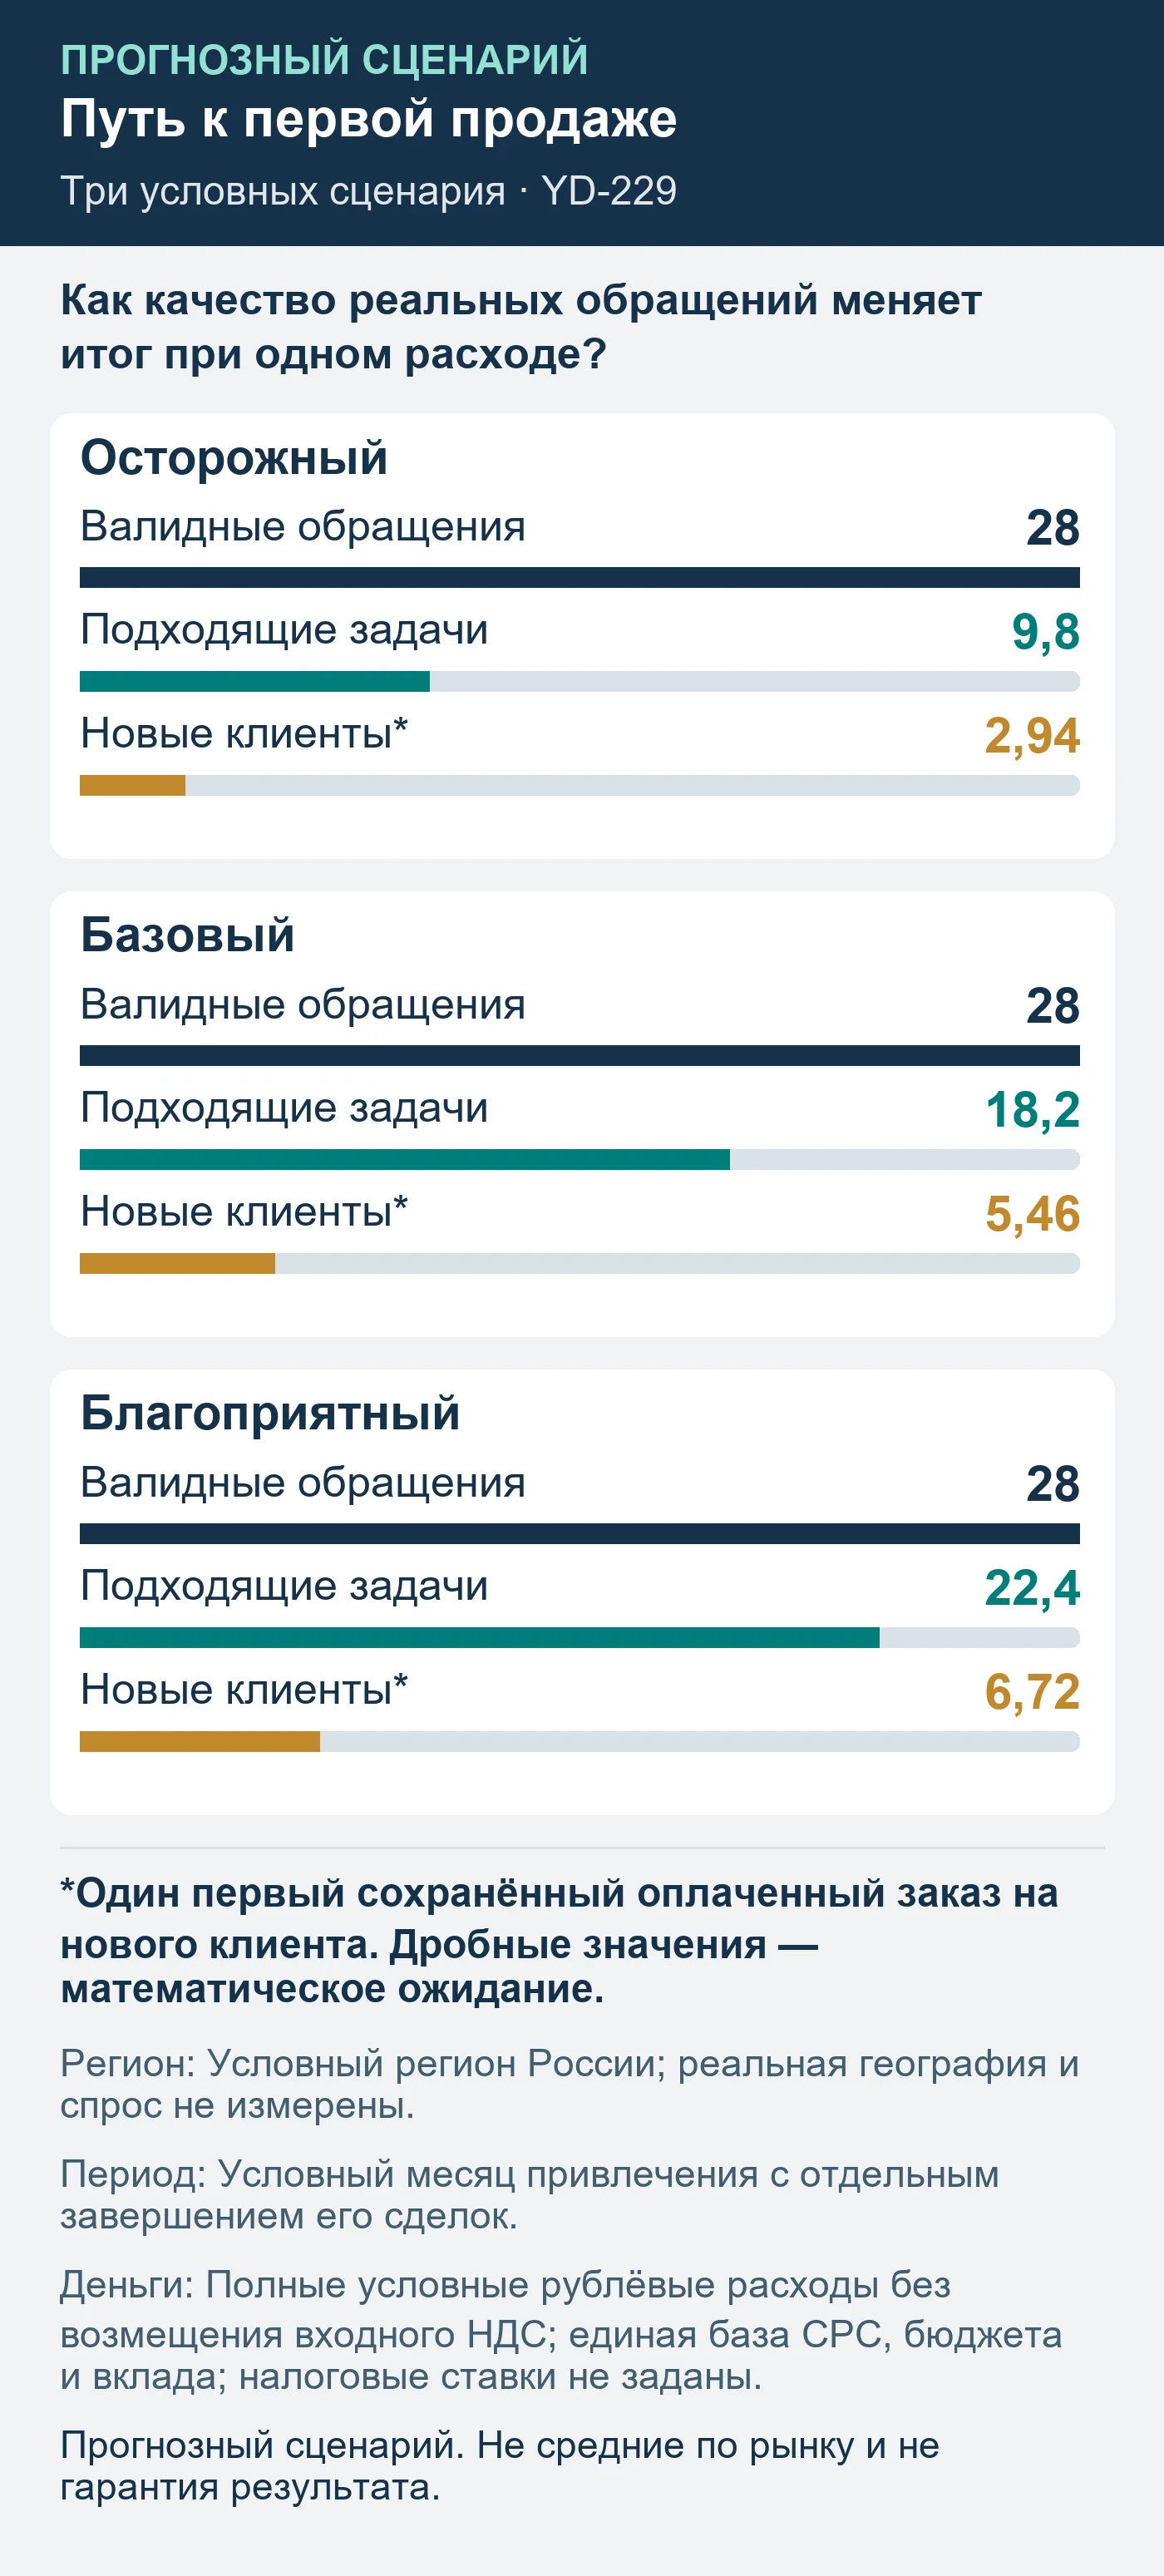
Прогнозный сценарий. Не средние по рынку и не гарантия результата. Все входы условные: они показывают арифметику решения, а не средние цены клика и конверсии отрасли. Период — месяц привлечения в условном регионе России; по завершении заказов когорты месяца привлечения.
Пример показывает экономику одной когорты. Изменение модели атрибуции не создаёт новых заказов и не меняет эти условные входы автоматически.
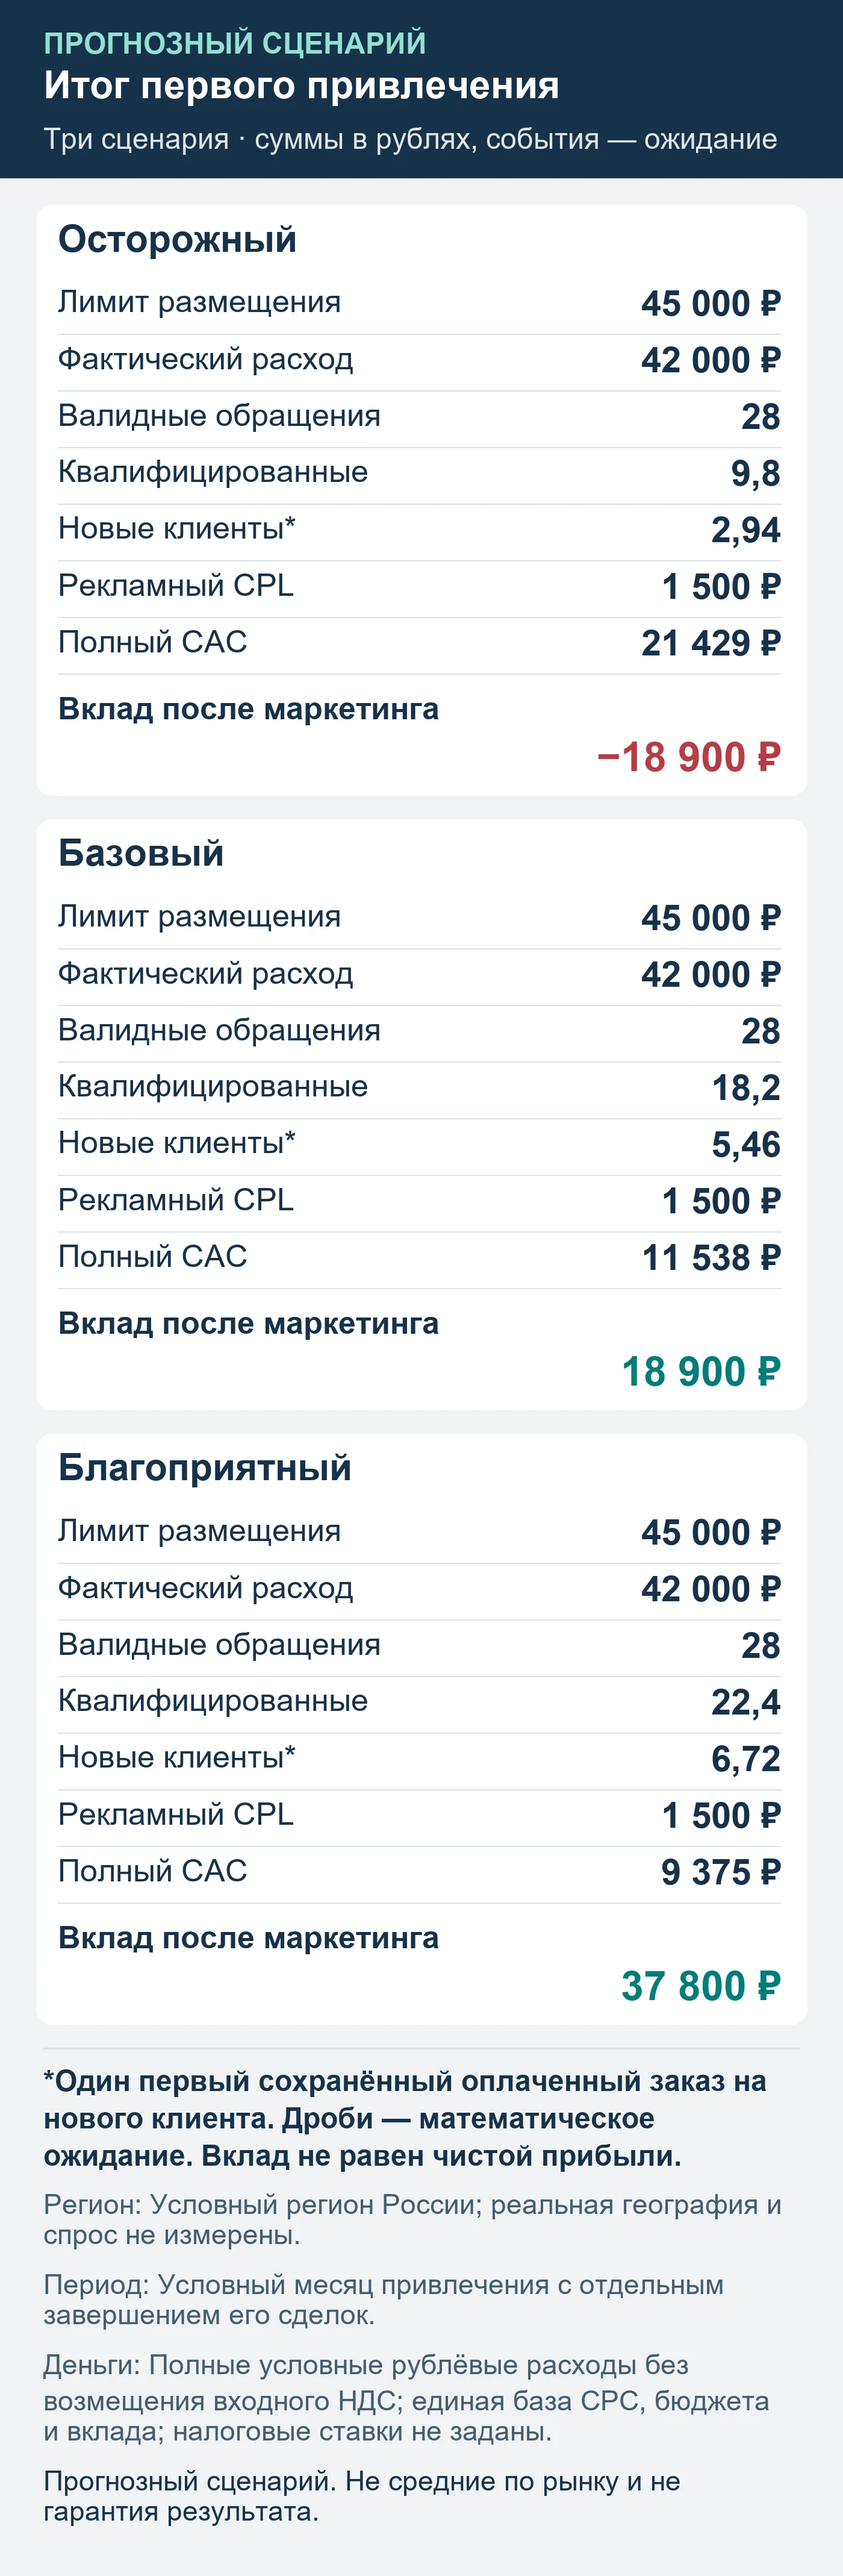
| Показатель | Осторожный | Базовый | Благоприятный |
|---|---|---|---|
| План размещения | 45 000 ₽ | 45 000 ₽ | 45 000 ₽ |
| Фактический сценарный расход | 42 000 ₽ | 42 000 ₽ | 42 000 ₽ |
| CPC | 150 ₽ | 150 ₽ | 150 ₽ |
| Клики | 280 | 280 | 280 |
| Клик → валидное обращение | 10% | 10% | 10% |
| Доля квалифицированных | 35% | 65% | 80% |
| Квалифицированное → оплата | 30% | 30% | 30% |
| Валидные обращения | 28 | 28 | 28 |
| Квалифицированные обращения | 9,8 | 18,2 | 22,4 |
| Сохранённые оплаты | 2,94 | 5,46 | 6,72 |
| Работа и фиксированные инструменты | 18 000 ₽ | 18 000 ₽ | 18 000 ₽ |
| Дополнительный маркетинг | 3 000 ₽ | 3 000 ₽ | 3 000 ₽ |
| Вклад сохранённой продажи | 15 000 ₽ | 15 000 ₽ | 15 000 ₽ |
| Рекламный CPL | 1 500 ₽ | 1 500 ₽ | 1 500 ₽ |
| CPQL | 4 286 ₽ | 2 308 ₽ | 1 875 ₽ |
| Полный маркетинговый CAC | 21 429 ₽ | 11 538 ₽ | 9 375 ₽ |
| Вклад после маркетинга | -18 900 ₽ | 18 900 ₽ | 37 800 ₽ |
| Неизрасходованный план размещения | 3 000 ₽ | 3 000 ₽ | 3 000 ₽ |
Период: Условный месяц привлечения с отдельным завершением его сделок. Регион: Условный регион России; реальная география и спрос не измерены. Денежная база: Полные условные рублёвые расходы без возмещения входного НДС; единая база CPC, бюджета и вклада; налоговые ставки не заданы. Условные входные значения заданы редакцией для объяснения формул; они не измерены в рекламном кабинете. Вклад после маркетинга не равен чистой прибыли.
Известные коммерческие результаты и подтверждённое покрытие аналитикой показывают отдельно. Не приписывайте все несопоставленные продажи удобному источнику.
Дробные события — математические ожидания. Расход ограничен условно доступными кликами; свободные производственные мощности проверяются отдельно. Полный CAC включает размещение, работу специалиста и дополнительные расходы привлечения. Вклад после маркетинга не является чистой прибылью: прочие постоянные расходы и налоги здесь не рассчитаны. Все денежные входы заданы на одной базе полных рублёвых затрат без возмещения входного НДС.
Что подготовить для аудита
Для аудита Директа пришлите таблицу одной обезличенной сделки, названия целей, периоды и модели отчётов. Этого достаточно, чтобы начать разбор конкретного расхождения.
Источники и границы проверки
Яндекс: «Модели атрибуции Метрики»; Яндекс: «Модели атрибуции Директа». Проверено 2026-10-05. Практическая таблица — редакционный инструмент; спрос, частотность и рыночные конверсии не измерены.
ПРИМЕНИТЬ К ВАШЕМУ ПРОЕКТУ
Настройка Яндекс Директа
Вывести предложение к людям, которые уже ищут ваш продукт. С понятной структурой кампаний и измерением обращений.
Состав работы ↗